Analyse de données sur tableur : le guide pas à pas
Vous avez ouvert un export, créé un tableau croisé dynamique et obtenu un chiffre qui semble prêt pour le rapport hebdomadaire. Puis quelqu’un vous demande si les commandes annulées sont incluses, pourquoi un fournisseur apparaît deux fois ou si le dernier mois est complet. Le graphique reste convaincant, mais vous n’avez pas encore de quoi justifier le résultat.
Analyser des données dans un tableur, c’est autant vérifier le classeur qu’interpréter son contenu. Un résultat utile repose sur une définition claire, des données traçables et un calcul qu’une autre personne peut reproduire. Cela demande plus de travail que de mettre en forme un tableau de bord, mais c’est ce qui distingue un chiffre plausible d’un chiffre fiable.
Sommaire
- La méthode en sept étapes
- Préparer des données désordonnées pour l’analyse
- Vérifier les formules et les totaux avant de s’y fier
- Repérer les tendances grâce aux tableaux croisés et aux comparaisons
- Détecter les doublons et les correspondances approximatives
- Synthétiser les résultats sans les surinterpréter
- Vérifier que votre analyse est prête à être partagée
La méthode en sept étapes
| Étape | Action essentielle | Éléments à conserver |
|---|---|---|
| 1. Préserver l’import brut | Enregistrer une copie intacte avec le nom de la source et la date d’export | Fichier d’origine et date d’export |
| 2. Classer les champs | Distinguer les libellés, identifiants, dates, montants et catégories | Dictionnaire des champs |
| 3. Valider les données | Vérifier les types, cellules vides, doublons, plages de valeurs et totaux par rapport à la source | Journal de validation avec les décomptes |
| 4. Contrôler les formules | Suivre les dépendances, comparer les formules voisines et recalculer un échantillon | Liste des anomalies et de leur traitement |
| 5. Repérer les tendances | Croiser les données, suivre leur évolution et comparer les segments | Tableau croisé ou graphique enregistré avec ses filtres |
| 6. Reproduire les chiffres clés | Recalculer les principaux résultats en dehors du classeur | Résultat indépendant et écart avec celui du classeur |
| 7. Synthétiser avec des preuves | Séparer les faits observés des déductions | Synthèse reliée aux lignes sources |
Cet ordre sécurise vos conclusions. Si vous créez un tableau croisé avant de valider les catégories, les variantes du nom d’un fournisseur formeront des groupes distincts. Si vous rédigez la synthèse destinée à la direction avant de reproduire les chiffres clés, vous transformez un calcul non vérifié en recommandation affirmée. Une publication de la Global Association of Risk Professionals, citant des travaux sur les risques liés aux tableurs, indique que 88 % des feuilles de calcul contiennent des erreurs. Voyez-y une raison de contrôler l’outil, pas de l’abandonner. Concrètement, conservez les preuves au fil du travail plutôt que de tenter de reconstituer vos décisions lorsqu’un résultat est contesté.
Adaptez l’effort à l’enjeu. Pour une question exploratoire, une petite feuille de quelques centaines de lignes peut ne nécessiter qu’un passage rapide par les premières étapes de préparation avant de poursuivre l’analyse. Un classeur qui alimente un budget ou une campagne de règlement de factures exige la méthode complète, avec des éléments écrits. Gardez un dictionnaire des champs et un journal de validation assez simples pour les tenir à jour, mais assez précis pour qu’un autre analyste distingue une exclusion volontaire d’une suppression accidentelle. Choisissez l’étape que vous sautez le plus souvent et appliquez-la au prochain fichier que vous ouvrirez.
Préparer des données désordonnées pour l’analyse
Des données propres ont un sens cohérent, pas seulement une mise en forme uniforme. Un symbole monétaire ne prouve pas qu’une cellule contient un nombre, et une date bien présentée peut tout de même désigner le mauvais jour. Les recommandations du ministère américain de l’Éducation sur la détection des erreurs recensent plusieurs problèmes récurrents : erreurs de tri ou d’extraction, suppressions ou duplications accidentelles et valeurs atypiques non vérifiées.
Construire une table de travail cohérente
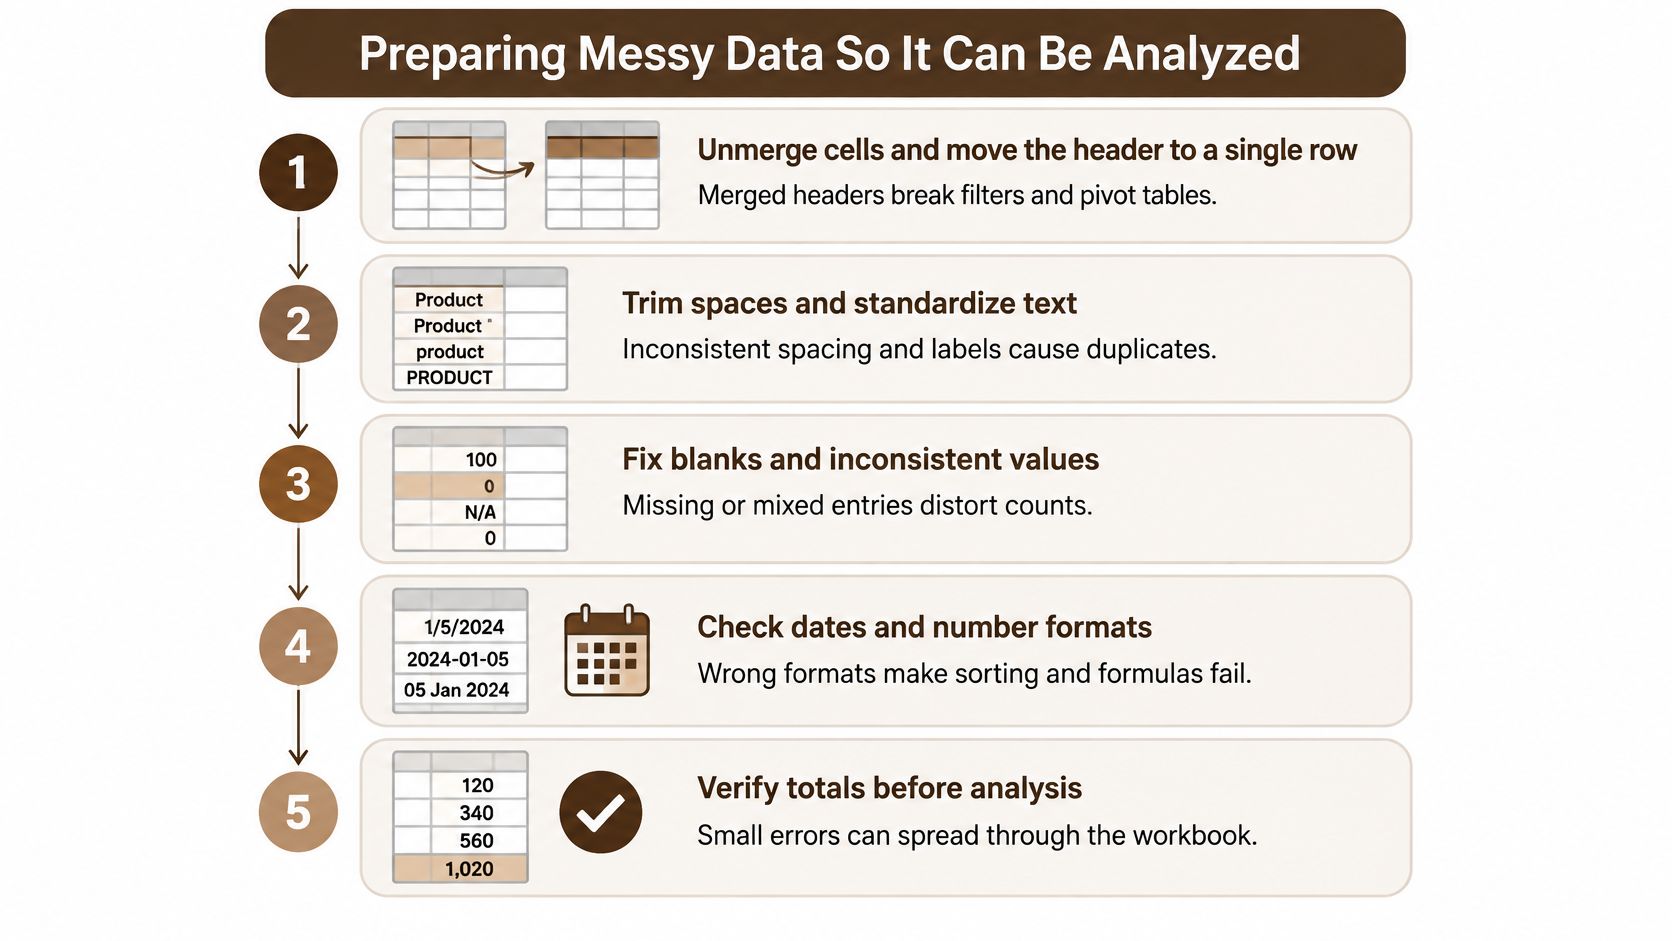
Corrigez la structure. Les cellules fusionnées rendent le filtrage et la création de tableaux croisés peu fiables. Annulez les fusions, regroupez les en-têtes sur une seule ligne et donnez un nom unique à chaque colonne.
Les espaces en début de cellule et les libellés incohérents séparent des catégories pourtant identiques. Appliquez
TRIMdans une colonne auxiliaire, puis harmonisez les libellés à partir d’une courte liste de référence. Vous éviterez ainsi que « Nord » et « Nord » suivi d’un espace restent deux groupes distincts.Convertissez les types de données selon des règles explicites. Définissez pour chaque colonne une règle d’interprétation des dates et de conversion des nombres. Conservez les identifiants au format texte lorsque les zéros initiaux comptent. Dénombrez les cellules modifiées et examinez les échecs de conversion au lieu de les écraser sans les signaler.
Une cellule vide peut signifier « inconnu », « sans objet » ou « pas encore renseigné ». Déterminez le sens applicable avant de calculer et distinguez les valeurs manquantes des véritables zéros pour ne pas faire baisser artificiellement les moyennes.
Signalez les valeurs inhabituelles au lieu de les supprimer. Utilisez une colonne auxiliaire pour marquer les enregistrements à examiner. Conservez assez d’informations pour comparer les résultats avec et sans ces enregistrements.
Trier une colonne isolée dissocie ses valeurs des enregistrements d’origine. Triez toute la table selon la clé choisie, ou ne triez une liste de clés seule que si aucun autre champ ne lui est associé.
Contrôlez dix lignes tirées au hasard en les comparant à l’export brut, puis notez combien concordent. Conservez les identifiants des enregistrements sélectionnés pour qu’une autre personne puisse refaire le contrôle, notamment sur les dates, les montants et les catégories attribuées.
Valider la préparation
Le nombre de lignes après préparation doit être égal au nombre de lignes brutes, moins les lignes volontairement retirées. Consignez chaque retrait et son motif, et conservez séparément les enregistrements exclus, surtout lorsque la décision relève d’une appréciation plutôt que d’une erreur d’import avérée.
Lorsque les valeurs proviennent de factures ou de rapports, examinez aussi le processus d’extraction, pas seulement le tableur. Une liste de contrôle pour l’analyse documentaire peut vous aider à cadrer les questions sur les fichiers sources. Votre validation doit néanmoins préciser quels enregistrements sources vous avez contrôlés et ce qui a changé.
Vérifier les formules et les totaux avant de s’y fier
Une formule peut s’exécuter sans erreur tout en répondant à la mauvaise question. Une revue de la littérature sur les erreurs dans les tableurs a relevé des erreurs dans 94 % des 88 feuilles de calcul examinées. La bonne réponse n’est pas de consacrer la même attention à chaque cellule, mais de commencer par les résultats susceptibles d’influencer une décision.
Remonter la chaîne de calcul
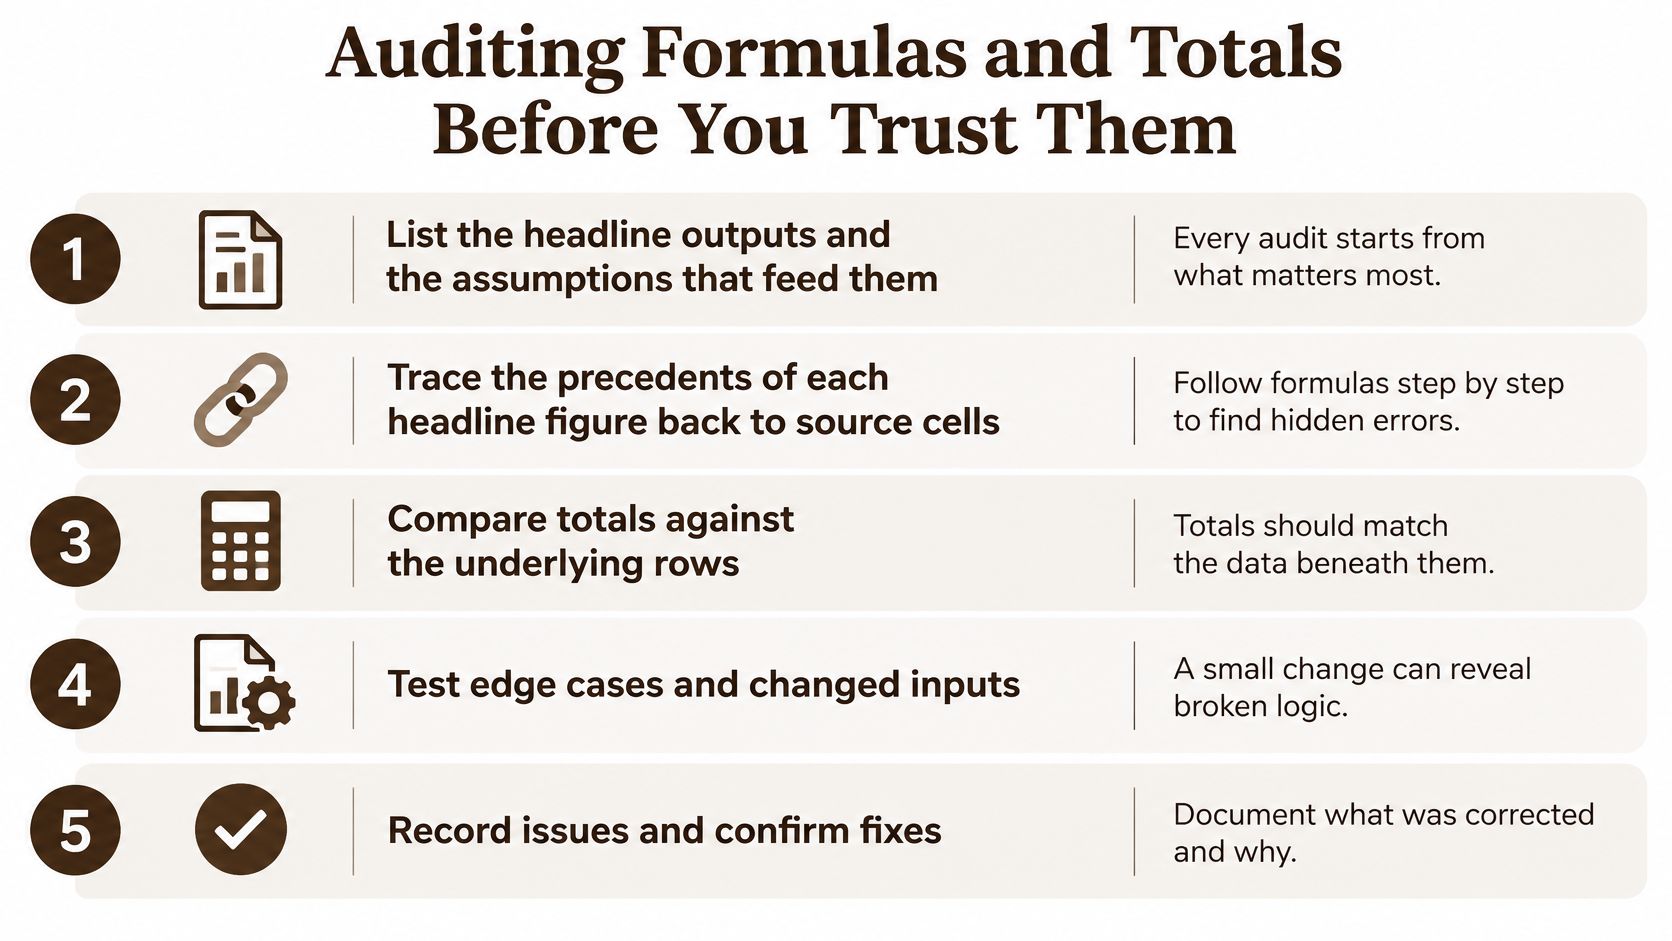
Listez les principaux résultats et les hypothèses. Repérez les chiffres sur lesquels les lecteurs s’appuieront pour agir et les données qui les influencent. Une prévision budgétaire mérite des contrôles sur le calendrier et les hypothèses, pas seulement sur les additions.
Remontez les antécédents de chaque chiffre clé jusqu’aux cellules d’entrée. Vérifiez que les références correspondent à la période et au jeu de données attendus, sans pointer vers une zone vide ou sans rapport.
Recalculez deux ou trois lignes de l’échantillon, à la main ou dans un nouvel onglet. Incluez un enregistrement ordinaire et un cas particulier, comme un avoir ou une donnée manquante, plutôt que de ne retenir que des exemples faciles.
Rapprochez les sous-totaux du total général et du total de contrôle du système source. Consignez chaque écart, y compris lorsqu’il s’explique par un filtre volontaire.
Contrôlez indépendamment les tableaux croisés et les graphiques. Utilisez un calcul
SUMIFSdistinct ou une requête sur l’export brut. Recopier le résultat du tableau croisé dans une autre cellule ne constitue pas un contrôle indépendant.Attribuez à chaque anomalie un statut : corrigée, expliquée ou acceptée avec justification. Après une correction, testez à nouveau les résultats concernés et indiquez qui a approuvé les anomalies acceptées.
Pour les modèles fondés sur des transactions, le guide MyOfficeOps consacré à l’utilisation d’Excel pour la comptabilité des petites entreprises apporte un éclairage comptable utile. Gardez toutefois la distinction à l’esprit : organiser les écritures et démontrer qu’un calcul est juste sont deux tâches différentes.
Repérer les erreurs de formule cachées
| Erreur | Comment elle se présente | Contrôle |
|---|---|---|
| Nombre saisi en dur | Une constante saisie au milieu d’un bloc de formules | Remonter les antécédents et remplacer la constante par une cellule d’entrée clairement libellée |
| Formule incohérente | Une ligne diffère de celles qui la précèdent et la suivent | Comparer systématiquement chaque formule à ses voisines |
| Référence rompue ou décalée | Une référence relative pointe vers la mauvaise ligne après une copie | Examiner les références de deux lignes de l’échantillon après chaque collage |
| Plage tronquée | Une formule SUM s’arrête une ligne avant la dernière ligne de données | Comparer la fin de la plage à la dernière ligne renseignée |
| Plage nommée obsolète | Une formule lit une ancienne zone après l’insertion de lignes | Vérifier l’adresse de référence de chaque plage nommée |
| Lignes ou colonnes masquées | Les totaux omettent des lignes invisibles | Tout afficher et comparer les lignes prises en compte à l’export brut |
| Recherche approximative sur une clé non triée | Une recherche renvoie une mauvaise correspondance | Utiliser une correspondance exacte ou trier la clé avant une recherche approximative |
Les lignes masquées ne sont pas automatiquement exclues de tous les totaux. Vérifiez si la formule utilisée les inclut, en particulier lorsque SUM et SUBTOTAL coexistent.
Critère d’acceptation : Fixez le seuil avant les tests, par exemple aucun écart inexpliqué dans les cellules critiques. Ne choisissez pas un pourcentage commode après avoir découvert les anomalies.
Repérer les tendances grâce aux tableaux croisés et aux comparaisons
| Question | Méthode | Vérification préalable |
|---|---|---|
| Quel segment contribue le plus au total ? | Tableau croisé avec le segment en lignes et la somme de la valeur | Le total général du tableau croisé est égal à la SUM de la colonne source |
| L’indicateur augmente-t-il ou diminue-t-il ? | Variation mensuelle avec moyenne mobile sur trois mois | Toutes les périodes couvrent une plage de dates complète et comparable |
| Deux groupes sont-ils vraiment différents ? | Moyenne ou médiane par groupe, accompagnée de l’effectif | L’effectif de chaque groupe figure à côté de sa moyenne |
| Quels enregistrements sont atypiques ? | Signalement fondé sur l’écart interquartile dans une colonne auxiliaire | Les lignes signalées sont comparées aux enregistrements bruts |
| Deux variables évoluent-elles ensemble ? | CORREL sur des colonnes appariées, puis nuage de points | Le résultat est décrit comme une relation, pas comme une causalité |
| Un changement est-il à l’origine de l’évolution ? | Comparaison avant-après avec des filtres identiques | Rechercher d’autres événements sur la même période avant d’attribuer l’évolution au changement |
Formulez la question avant de choisir le graphique. Pour une analyse par segment, placez le segment dans les lignes du tableau croisé et le montant pertinent dans les valeurs, puis affichez la part de chaque segment dans l’ensemble à côté de son total. Un total élevé n’a pas la même signification si le segment regroupe aussi la majorité des enregistrements.
Vérifier la comparabilité avant d’interpréter les évolutions
Deux contrôles permettent de déjouer des tendances particulièrement trompeuses : des périodes complètes et des dénominateurs visibles. Excluez d’une tendance mensuelle le dernier mois s’il est incomplet, ou comparez explicitement des périodes écoulées équivalentes. Sinon, un export partiel peut donner l’impression d’un effondrement de l’activité.
Lorsque vous comparez des groupes, affichez l’effectif à côté de chaque moyenne ou médiane. Dans un exemple hypothétique, une moyenne calculée sur douze enregistrements ne devrait pas avoir le même poids qu’une moyenne fondée sur deux mille. Vérifiez également que les groupes portent sur des produits, des clients ou des types de transactions comparables.
Pour repérer les enregistrements atypiques, une règle pratique consiste à signaler les valeurs inférieures au premier quartile moins 1,5 fois l’écart interquartile, ou supérieures au troisième quartile plus cette même quantité. C’est un critère de contrôle, pas une preuve d’erreur. Vérifiez l’enregistrement d’origine avant de décider si la valeur doit figurer dans l’analyse.
Un écart avant-après décrit un changement. À lui seul, il n’en établit pas la cause.
Appliquez les mêmes filtres à toutes les périodes et listez les autres événements survenus dans le même intervalle. Pour des variables appariées, examinez un nuage de points en complément de CORREL et présentez le résultat comme une relation.
Si les actualisations récurrentes et les tableaux de bord partagés deviennent difficiles à gérer dans un classeur, comparez les plateformes de BI avec Statlyst. Changer d’outil de reporting ne résoudra pas le problème d’un indicateur mal défini. Formulez chaque constat avec une affirmation, sa valeur calculée et son périmètre, en précisant le segment, la période et la source.
Détecter les doublons et les correspondances approximatives
Les transactions en double ne se présentent pas toujours sous forme de lignes identiques. Quelqu’un peut ajouter un suffixe à un numéro de facture, abréger le nom d’un fournisseur ou ressaisir un montant différemment. Selon l’analyse de Trustmi sur les paiements d’entreprise publiée par Morningstar, 61 % des cas de double paiement concernaient des numéros de facture non identiques.
Repérer les doublons potentiels sans supprimer les preuves
Créez une clé normalisée. Combinez le nom du fournisseur en minuscules et sans ponctuation, le montant arrondi au centime et la date de facture. Conservez les champs d’origine à côté des versions normalisées et traitez les devises séparément.
Commencez par rechercher les correspondances exactes sur cette clé. Utilisez
COUNTIFSou une requête avec regroupement pour signaler les combinaisons répétées, sans considérer ce signalement comme une consigne de suppression.Élargissez la recherche de manière maîtrisée. Pour un premier examen, essayez une fenêtre de 30 jours et une tolérance de 0,5 % sur le montant. Ce sont des paramètres de détection ajustables, pas des règles comptables universelles : resserrez-les ou élargissez-les selon le processus de paiement.
Attribuez un score aux paires candidates selon la concordance du fournisseur, du montant, de la date et des détails de la facture. Triez-les par score pour examiner d’abord les cas les plus probables et consignez la contribution de chaque champ.
Vérifiez les paires les mieux notées à partir des documents originaux. Classez chaque paire comme doublon, récurrence légitime ou cas indéterminé. Des loyers récurrents et des échéances programmées peuvent ressembler à des doubles paiements sans constituer des erreurs.
Totalisez séparément la valeur des doublons confirmés et les montants encore en attente de paiement. Distinguez les sommes déjà payées deux fois des factures en double dont le règlement peut encore être bloqué. Évitez aussi de compter plusieurs fois une même transaction lorsqu’elle figure dans plusieurs paires candidates.
Préciser le statut des paiements
Une liste de factures en double ne constitue pas un rapprochement des paiements. Rapprochez les doublons potentiels des enregistrements de paiement avant de présenter des montants comme récupérables ou évitables, et vérifiez si des avoirs ou des contre-passations ont déjà résolu le problème. Le guide Nexist consacré au rapprochement bancaire pour les dirigeants de PME australiennes apporte un éclairage utile pour relier les écritures comptables aux mouvements bancaires.
Les colonnes auxiliaires peuvent calculer des scores de similarité, mais elles ne peuvent pas décider si deux factures correspondent à la même obligation de paiement. Conservez dans le journal d’audit les seuils de rapprochement, les paires candidates, les justificatifs et les décisions prises. Une personne doit statuer sur chaque paire signalée, y compris celles qui restent non résolues.
Synthétiser les résultats sans les surinterpréter
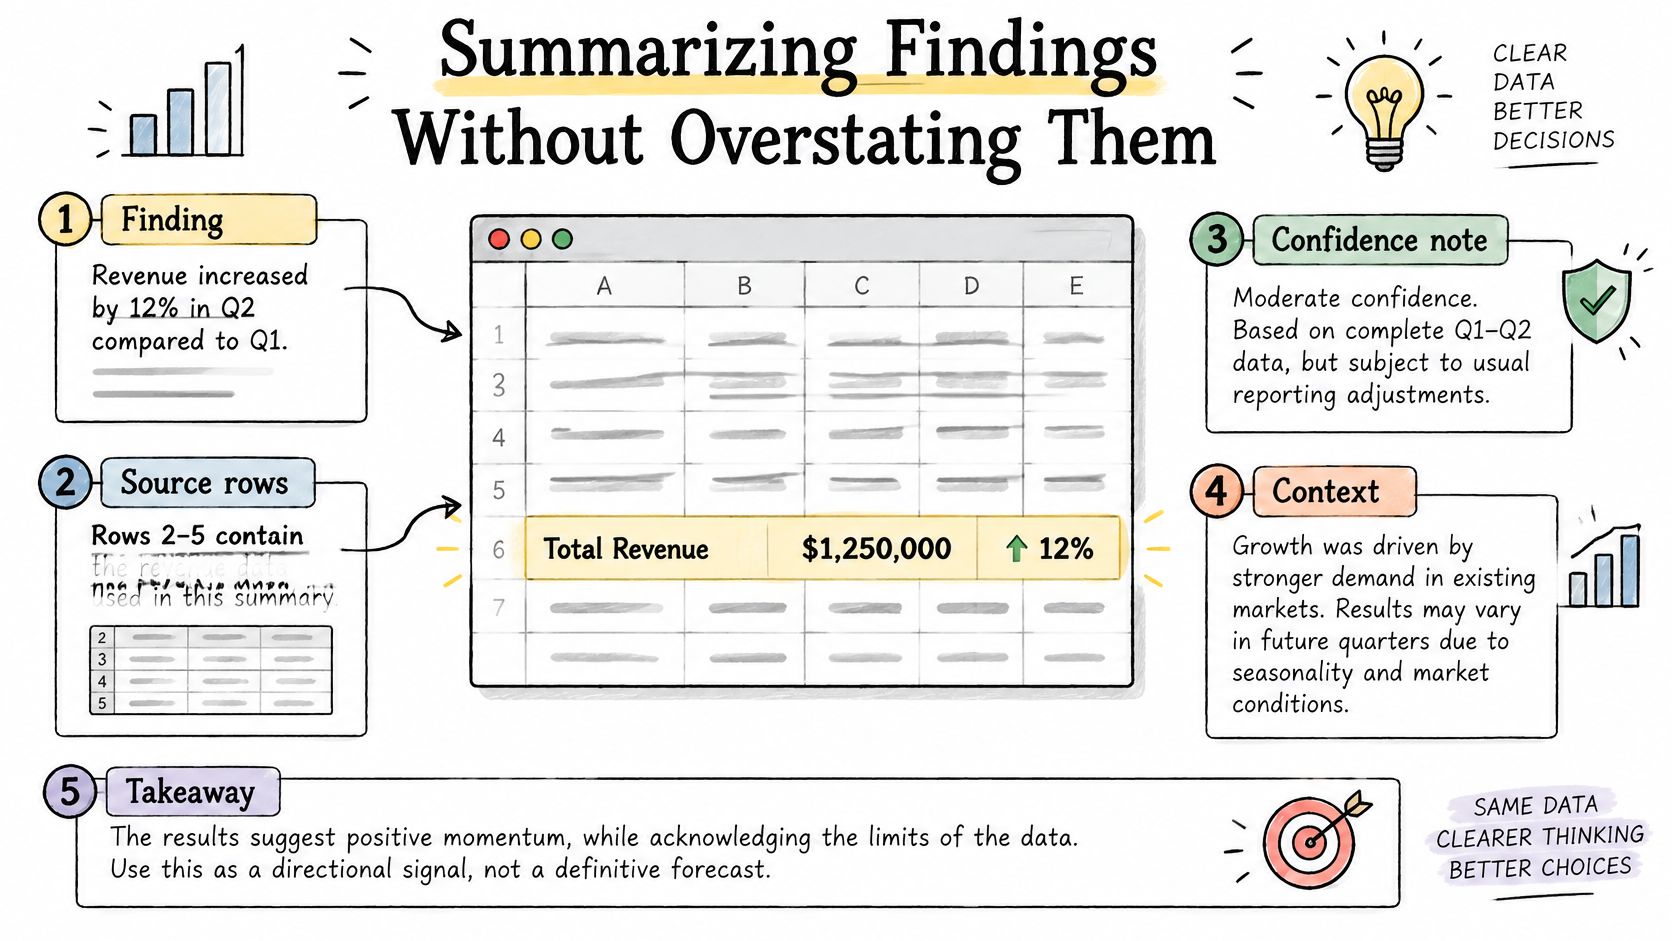
Chaque chiffre clé doit être accompagné de ses lignes sources et d’une indication du degré de confiance.
Une bonne note de synthèse permet de discuter le résultat de façon constructive. Le lecteur doit pouvoir comprendre ce que vous avez constaté, d’où cela vient et ce qui pourrait modifier la conclusion, sans ouvrir chaque feuille de calcul.
Formuler un constat vérifiable
Prenons un examen hypothétique des retours dans les régions Nord et Ouest. Au lieu d’affirmer qu’un nouveau processus de livraison a provoqué une hausse des retours, structurez la note ainsi :
- Constat : Le taux de retour observé a augmenté au cours du dernier mois complet dans les régions Nord et Ouest.
- Chiffres et périmètre : Insérez, pour chaque région et chaque mois comparé, le nombre de commandes retournées divisé par le nombre de commandes éligibles, après avoir reproduit le calcul. Affichez les effectifs de commandes à côté des taux.
- Éléments probants : Identifiez l’export des commandes, sa date, la feuille de calcul et les identifiants des enregistrements inclus, ainsi que la définition du statut de retour.
- Observation ou déduction : La hausse est observée. Un lien éventuel avec le changement de livraison reste une hypothèse tant que les autres explications n’ont pas été examinées.
- Ce qui pourrait modifier la conclusion : Des mises à jour tardives du statut de retour ou une modification de la définition des commandes éligibles pourraient changer la comparaison.
La note présente un constat sans inventer d’explication causale. Ne renseignez ses données chiffrées qu’après les avoir reproduites, plutôt que d’ajouter des chiffres illustratifs que quelqu’un pourrait prendre pour des résultats réels.
Avant de rédiger, demandez-vous : qu’est-ce qui pourrait invalider ce résultat ? Vérifiez cette possibilité en premier, qu’il s’agisse d’un dénominateur modifié, d’un export omis ou d’une mise à jour tardive de statut. Expliquez l’incertitude par ses conséquences sur la décision, plutôt que par une vague mise en garde indiquant que les résultats peuvent varier.
Pour les investigations qui mobilisent de nombreux documents, les questions proposées pour les travaux de recherche et d’analyse des sources peuvent vous aider à organiser les pièces à l’appui. Séparez les preuves chiffrées des commentaires explicatifs afin que les personnes chargées du contrôle puissent évaluer chaque élément pour ce qu’il apporte.
Si un outil d’IA rédige la synthèse, comparez chaque nombre aux chiffres que vous avez reproduits avant de la partager. Une rédaction fluide ne garantit pas l’exactitude. Joignez à la note de synthèse le journal d’audit, les chiffres reproduits et la liste des hypothèses.
Vérifier que votre analyse est prête à être partagée
Avant d’envoyer le classeur, effectuez ce contrôle rapide :
- Données brutes préservées : L’import d’origine reste disponible, sans modification.
- Anomalies documentées : Le journal d’audit indique le traitement de chaque problème.
- Chiffres clés reproduits : Des calculs indépendants confirment les valeurs présentées.
- Affirmations nuancées : La synthèse distingue les faits des déductions.
Si un point n’est pas satisfait, reprenez l’étape correspondante avant de partager le fichier. Une échéance ne rend pas acceptable un écart inexpliqué.
Lorsque votre analyse repose sur des factures, des contrats ou des rapports, réunissez le fichier XLSX et les fichiers PDF et DOCX associés dans une même conversation BromeAI. Notre espace de travail IA peut répondre à des questions portant sur l’ensemble de ces fichiers, en reliant les éléments de réponse à leurs fichiers d’origine. Pour les contrôles en plusieurs étapes, décrivez le résultat attendu et examinez la liste de tâches d’Agentic AI avant toute exécution, puis vérifiez les sources indiquées à mesure que chaque tâche se termine.
Conservez le recalcul indépendant comme contrôle final de validation. L’assistant peut accélérer l’investigation, mais vous restez responsable de l’approbation des chiffres.
BromeAI associe l’analyse de tableurs et de documents : vous pouvez ainsi interroger un export XLSX en même temps que les factures et rapports sur lesquels il repose. Rendez-vous sur BromeAI avec une copie de travail de votre classeur et ses justificatifs, puis demandez un contrôle d’un chiffre clé étayé par les sources avant d’élargir l’analyse.