Analyse locative sur tableur : bâtir un modèle fiable
Le coût mensuel moyen de l’assurance des immeubles collectifs a augmenté de plus de 75 % entre 2019 et 2024. Entre 2023 et 2024, les dépenses d’assurance ont progressé près de trois fois plus vite que l’ensemble des charges d’exploitation, selon l’analyse des difficultés du marché locatif publiée dans la revue du PRRAC. Dans la plupart des tableurs d’investissement locatif, cette dépense occupe la ligne 40, renseignée une seule fois à partir d’un devis obtenu avant l’offre d’achat, puis jamais actualisée.
Une analyse d’investissement locatif sur tableur qui considère l’assurance comme une constante répond à une question que personne ne se pose. Le beau rendement de 8 % affiché dans l’annonce ne résiste que jusqu’au moment où la vacance locative, la révision de la prime d’assurance et la distinction entre revenu imposable et trésorerie trouvent chacun leur ligne. Certains investissements passent cette épreuve sans dommage. Beaucoup deviennent moins rentables, et quelques-uns passent dans le rouge.
Sommaire
- Les formules indispensables à toute analyse locative
- Construire la feuille de saisie étape par étape
- Distinguer réparations, améliorations et réserves
- Séparer trésorerie et revenu imposable
- Tester la trésorerie face aux hausses d’assurance et à la vacance
- Repérer les erreurs avant de vous fier aux chiffres
- Valider les chiffres avant de faire une offre
Les formules indispensables à toute analyse locative
Le rendement locatif brut correspond au loyer annuel divisé par le prix d’achat, avant prise en compte de la vacance, des charges d’exploitation, du financement et de la fiscalité. Pour un achat de 300 000 $ générant 24 000 $ de loyers théoriques, il atteint 8,0 %. C’est le premier chiffre du modèle, mais aussi le moins révélateur : il suppose un bien occupé tous les jours de l’année, qui s’entretient tout seul et qui a été acheté sans emprunt.
La localisation rend tout seuil de référence unique illusoire. Les rendements bruts publiés allaient d’environ 4,42 % sur un ensemble de 394 agglomérations suivies à 11,6 % à Cleveland, contre environ 8,2 % à Indianapolis. La même compilation mentionne un taux national de vacance locative de 7,3 %, selon cette synthèse de statistiques sur l’investissement locatif. Appliquer une moyenne nationale à une adresse précise dans un tableur, c’est faire deux paris : l’un sur la ville, l’autre sur le quartier.
| Indicateur | Formule | Exemple d’application |
|---|---|---|
| Rendement locatif brut | Loyer annuel divisé par le prix d’achat | 24 000 $ / 300 000 $ = 8,0 % |
| Perte liée à la vacance | Loyers théoriques multipliés par le taux de vacance | 24 000 $ × 7,6 % = 1 824 $ |
| Revenu brut effectif | Loyers théoriques moins perte liée à la vacance | 24 000 $ − 1 824 $ = 22 176 $ |
| Résultat net d’exploitation (NOI) | Revenu brut effectif moins charges d’exploitation | À finaliser une fois le bloc des charges d’exploitation renseigné |
| Taux de capitalisation | NOI divisé par le coût total d’acquisition | Divisez par le prix augmenté des frais d’acquisition et des travaux, pas par le seul prix affiché |
| Ratio de couverture du service de la dette | NOI divisé par le service annuel de la dette | Exprimez-le sous forme de multiple, comme le fait le prêteur |
| Rendement des fonds propres investis | Flux de trésorerie annuel avant impôt divisé par les fonds propres investis | Les fonds investis comprennent l’apport, les frais d’acquisition et les réparations nécessaires à la mise en location |
La vacance vient en deuxième position, car un loyer annoncé n’est pas un loyer encaissé. Avec une hypothèse de 7,6 %, légèrement supérieure au chiffre national, les 24 000 $ perdent déjà 1 824 $ avant même la première facture de réparation. Le revenu brut effectif tombe à 22 176 $, et chaque dépense qui suit doit être rapportée à ce montant réduit.
Le résultat net d’exploitation prend ensuite le relais. Déduisez les frais de gestion, l’assurance, les impôts fonciers, l’entretien, les dépenses de fluides et d’énergie ainsi que les réserves pour remplacement. Divisez ensuite le NOI par le coût total d’acquisition pour obtenir le taux de capitalisation, puis par les remboursements annuels du prêt pour mesurer la couverture de la dette. Le rendement des fonds propres arrive en dernier : il porte sur l’argent que vous avez réellement engagé, et non sur le prix d’achat. Pour un exemple détaillant les dépenses qui interviennent avant et après le NOI, ce guide de calcul du NOI d’un investissement locatif reprend le compte d’exploitation ligne par ligne.
Le test de traçabilité : si vous ne pouvez pas remonter d’une cellule de résultat à la donnée qui la détermine en deux clics, vous ne pouvez pas défendre ce chiffre auprès d’un prêteur, d’un associé ou de vous-même.
Construisez la feuille dans l’ordre des calculs, afin que chaque ligne alimente la suivante. Un indicateur dont on ne peut pas retracer le calcul ne peut pas être vérifié. Et un modèle invérifiable n’est qu’un récit bien mis en forme.
Construire la feuille de saisie étape par étape
Procédez de haut en bas, d’une seule traite : la structure fera déjà la moitié du travail de vérification. Chaque bloc alimente le suivant. Une liaison rompue se traduira ainsi par un résultat étrange plutôt que par une erreur silencieuse.
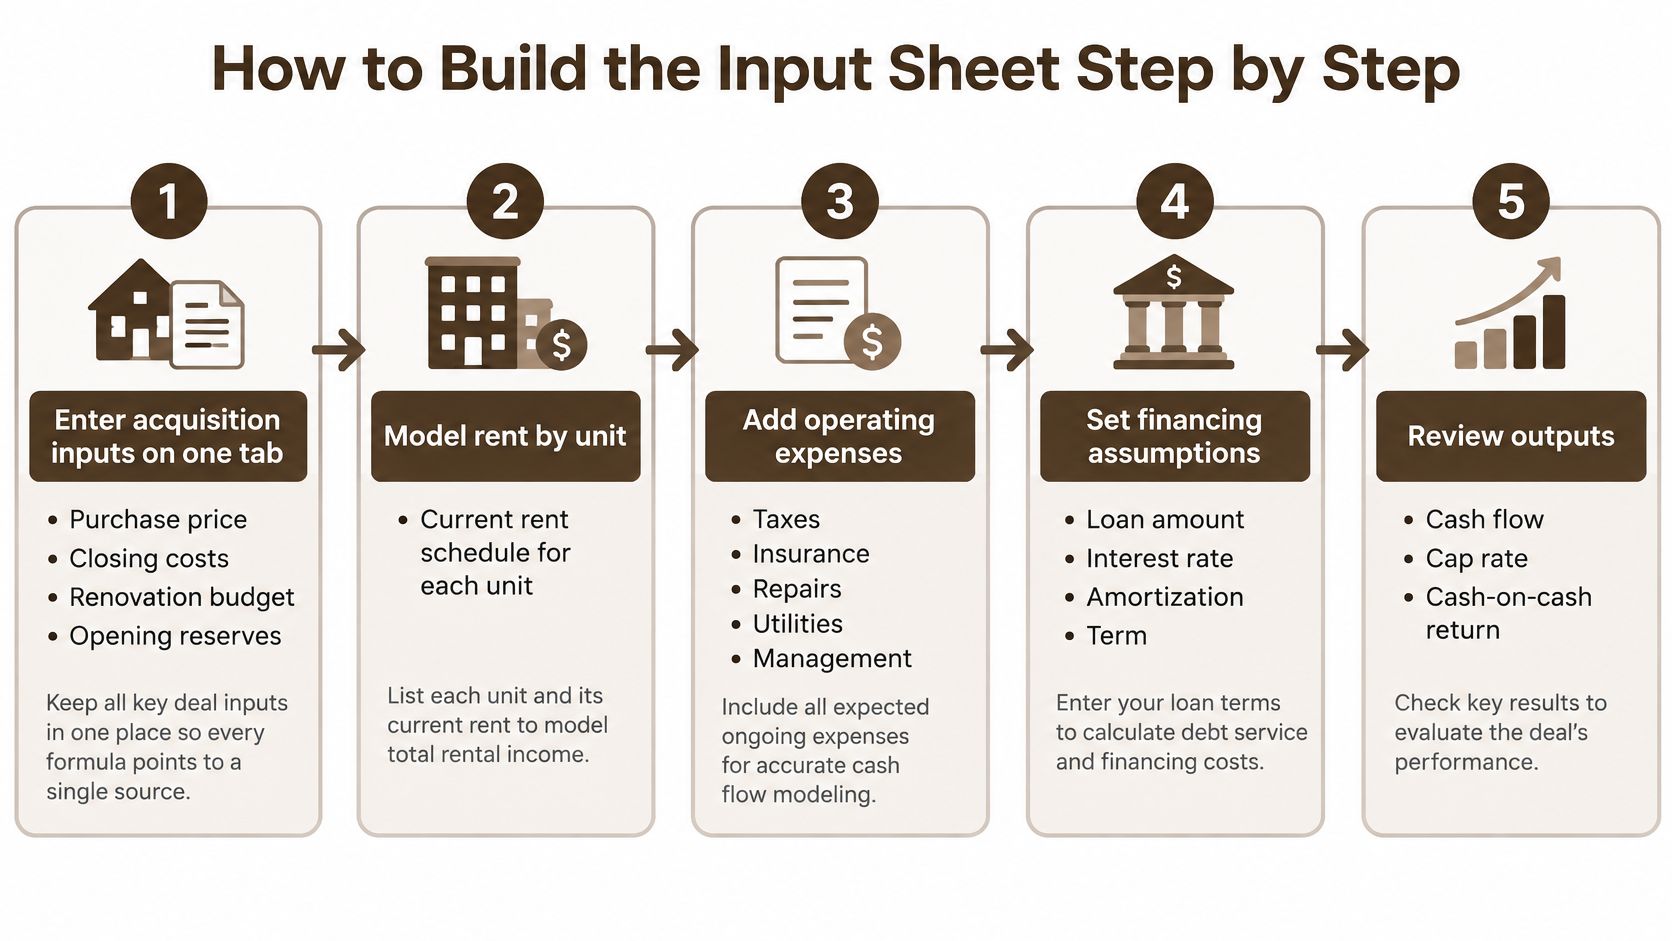
1. Regroupez les données d’acquisition dans un onglet. Prix d’achat, frais d’acquisition, budget travaux et réserves initiales doivent figurer dans un même bloc. Vous n’aurez ainsi qu’un seul endroit à modifier si le décompte définitif diffère de l’estimation.
2. Modélisez les loyers par logement, avec deux colonnes. Placez le loyer actuel à côté du loyer de marché. À titre de repère national, le loyer mensuel moyen des logements locatifs gérés par des professionnels aux États-Unis a atteint 1 830 $ au premier trimestre 2025, soit 32 % de plus qu’au premier trimestre 2019, selon le Harvard Joint Center for Housing Studies. Ce sont toutefois les biens comparables locaux qui doivent déterminer votre saisie : la moyenne nationale englobe aussi des marchés où les bailleurs n’ont aucune marge pour augmenter leurs prix.
3. Prévoyez une donnée distincte pour la vacance et les impayés. Ne les dissimulez jamais dans la ligne des loyers et ne les laissez jamais à zéro. Si les recettes de l’année sont inférieures aux prévisions, vous voudrez une ligne qui explique pourquoi.
4. Calculez le NOI à partir des charges d’exploitation, en isolant les réserves. Des réserves pour remplacement noyées dans les réparations donnent une image flatteuse du NOI et masquent de véritables sorties de trésorerie. Gardez trois lignes plutôt qu’une : ce modèle d’état locatif qui suit les revenus par logement en montre tout l’intérêt dès que vous gérez plusieurs lots.
5. Construisez un échéancier mensuel du prêt. Séparez les intérêts du capital, avec douze lignes dont la somme donne le total annuel. Les prévisions fiscales ont besoin du montant des intérêts ; le calcul de trésorerie, de la mensualité entière.
6. Ajoutez un bloc d’analyse de sensibilité relié aux mêmes résultats. Prévoyez, pour le loyer, la vacance, les charges et le taux d’intérêt, des variantes des cellules clés. S’il faut tout ressaisir, vous ne testerez pas les scénarios.
7. Terminez par un onglet de revente. Prix de vente, frais de cession, capital restant dû et valeur fiscale après amortissements. La revente est l’hypothèse que la plupart des tableurs oublient complètement, ce qui embellit artificiellement les rendements.
Examiner le loyer avant de le saisir
Commencez par vous faire une idée générale de votre marché, puis examinez les loyers pratiqués pour cette surface, cet état et ce quartier précis. Vous constaterez souvent que tout l’intérêt de l’opération tient à l’écart entre les deux. Si un bien se loue nettement en dessous du marché, il existe déjà un potentiel d’amélioration. S’il est loué au prix du marché à un locataire qui paie à temps, les travaux envisagés n’amélioreront pas vos encaissements ; vous pouvez néanmoins juger qu’ils sont nécessaires au bien.
Cet écart vous indique quand revoir le loyer au renouvellement et quand il vaut la peine de laisser un logement vacant pour réaliser des travaux. Un bail de douze mois à un loyer inférieur au marché représente un coût : inscrivez-le comme tel. Trois mois de vacance pour atteindre le loyer de marché ont aussi un coût. Arbitrez en connaissance de cause et consignez les deux montants dans la feuille, afin d’avoir les calculs sous les yeux lorsque le locataire vous appellera.
Une fois l’onglet terminé, modifiez une donnée, par exemple la vacance, et vérifiez que tous les résultats qui en dépendent évoluent dans le sens attendu. Un résultat qui ne réagit pas signale un problème de formule, pas de mise en forme.
Distinguer réparations, améliorations et réserves
Ramener tous les coûts d’un bien à un seul pourcentage des loyers est le moyen le plus rapide de faire passer un mauvais investissement pour une opération moyenne. Cela masque la différence entre une intervention à 180 $ et le remplacement complet d’une toiture. Or ces deux dépenses n’occupent pas les mêmes rubriques fiscales et n’affectent pas les mêmes années dans le tableau de trésorerie.
Selon les consignes de l’IRS sur l’amortissement des biens locatifs, le remplacement de composants majeurs ou de parties structurelles importantes d’un immeuble résidentiel locatif constitue généralement une amélioration à immobiliser. Chaque amélioration devient un actif distinct, avec sa propre date de mise en service, généralement amorti de façon linéaire sur 27,5 ans, selon la convention américaine du milieu de mois. Des travaux de peinture réalisés seuls constituent généralement une réparation immédiatement déductible, à condition de ne pas faire partie d’un projet d’amélioration plus vaste.
| Dépense | Ligne du tableur | Traitement fiscal | Effet sur la trésorerie |
|---|---|---|---|
| Intervention d’entretien courant | Charges d’exploitation | Réparation immédiatement déductible | Réduit le NOI et la trésorerie l’année du paiement |
| Peinture seule | Réparations et entretien | Réparation généralement déductible | Réduit le NOI et la trésorerie l’année du paiement |
| Remplacement de toiture | Tableau des améliorations immobilisées | Amortissement sur 27,5 ans | Décaissement l’année du paiement, déduction étalée dans le temps |
| Assurance du bien | Charges d’exploitation | Généralement déductible | Réduit le NOI et la trésorerie |
| Remboursement du capital de l’emprunt | Service de la dette uniquement | Pas de déduction immédiate | Réduit la trésorerie, pas le NOI |
| Réserve pour remplacement | Ligne de réserves | Dépend de l’utilisation ultérieure des fonds | Réduit la trésorerie mensuelle |
Trois éléments évitent l’essentiel des erreurs. Un tableau des améliorations immobilisées, avec la date de mise en service, la base fiscale et les amortissements restant à pratiquer. Une ligne de réserves, alimentée chaque mois sur la base d’un coût de remplacement réaliste, et non avec ce qu’il reste. Un bloc consacré au service de la dette, qui exclut totalement le remboursement du capital de la partie exploitation.
L’assurance du bien, les impôts fonciers, les frais de gestion et les dépenses de fluides et d’énergie relèvent des charges d’exploitation et réduisent le NOI. Le remboursement du capital, jamais. Les sommes mises en réserve réduisent chaque mois la trésorerie disponible ; leur effet fiscal dépend de ce qu’elles financeront au bout du compte. La ligne de réserves doit donc rester visible, plutôt que d’être intégrée aux réparations. Si le tableur doit être rapproché des livres du comptable en fin d’année, ce guide de tenue comptable avec QuickBooks pour les petites entreprises constitue une référence pour établir la correspondance du plan de comptes. Harmoniser les noms des catégories dès le départ vous épargnera une semaine de reclassement plus tard.
Gardez les prévisions fiscales dans un onglet distinct. Chaque fois que vous les mélangez au tableau de trésorerie, quelqu’un prend une déduction purement comptable pour de l’argent disponible et le dépense.
Une fois l’acquisition conclue, lorsque le tableur passe de l’analyse au suivi, générer un rapport à partir de ces mêmes lignes permet au prêteur, à l’associé et au professionnel chargé de la déclaration fiscale de travailler sur un seul jeu de chiffres.
Séparer trésorerie et revenu imposable
Le revenu imposable et la trésorerie répondent à des questions différentes. Les confondre est l’erreur de tableur la plus coûteuse en investissement locatif. Le revenu imposable correspond aux loyers diminués des charges d’exploitation, des intérêts d’emprunt et des amortissements. Le flux de trésorerie correspond aux loyers diminués des charges d’exploitation, du remboursement intégral du prêt, capital compris, des dépenses d’investissement et des réserves.
La publication 527 de l’IRS présente l’amortissement comme un mécanisme de récupération du coût d’un bien productif de revenus. C’est une déduction qui ne s’accompagne d’aucune sortie d’argent. À l’inverse, le remboursement du capital fait sortir de l’argent sans ouvrir droit à déduction. Ces deux mécanismes produisent des effets opposés pour un même bien.
Deux calculs pour un même bien
Prenez un bien dégageant 12 600 $ de NOI, avec 5 500 $ d’intérêts inclus dans 9 000 $ de remboursements annuels, et une base amortissable de 250 000 $ pour le bâtiment. L’application de la durée d’amortissement prévue par les règles fiscales pour les locations résidentielles donne environ 9 091 $ d’amortissement annuel.
- Revenu imposable : 12 600 $ − 5 500 $ − 9 091 $ = −1 991 $
- Trésorerie après remboursement intégral du prêt et mise en réserve de 1 000 $ : 2 600 $
Même immeuble, mêmes douze mois : une perte sur le papier et de l’argent réellement disponible. Les deux chiffres sont justes. Un tableur qui n’en produit qu’un seul ne permet pas de prendre une décision éclairée.
Deux règles permettent de ne pas les confondre. Le terrain ne s’amortit jamais : l’onglet d’acquisition doit donc comporter une valeur distincte pour le terrain, et la formule d’amortissement ne doit porter que sur le bâtiment. Par ailleurs, l’amortissement réduit la base fiscale ajustée, ce qui augmente la plus-value imposable à la revente. L’onglet de sortie doit donc calculer cette plus-value à partir de la base diminuée des amortissements, et non simplement soustraire le prix d’achat du prix de vente. Si vous achetez à 400 000 $, pratiquez 100 000 $ d’amortissements et revendez à 450 000 $, la plus-value imposable se calcule à partir d’une base de 300 000 $, pas de 400 000 $.
Un investissement qui génère une bonne trésorerie tout en affichant un faible résultat fiscal peut changer de visage à la revente. Modélisez la sortie avant de vous laisser séduire par les chiffres de la première année.
Tester la trésorerie face aux hausses d’assurance et à la vacance
Partez d’un bien qui semble tenir la route : 24 000 $ de loyers théoriques, 7 200 $ de charges d’exploitation hors assurance, 9 000 $ de remboursements annuels, 5 % de vacance et une prime d’assurance de 3 000 $. Le NOI atteint 12 600 $ et le ratio de couverture 1,40, un niveau que tout prêteur accepte sans sourciller.
Faites maintenant deux autres simulations pour le même immeuble, en ne modifiant que la vacance et l’assurance.
| Scénario | Hypothèses de vacance et d’assurance |
|---|---|
| Scénario de référence | 5 % de vacance, assurance de 3 000 $, couverture de 1,40, loyers au seuil d’équilibre de 20 211 $ |
| Scénario dégradé | 10 % de vacance, assurance de 3 750 $, couverture de 1,18, loyers au seuil d’équilibre de 22 167 $ |
| Scénario sévère | 15 % de vacance, assurance de 6 000 $, couverture de 0,80, loyers au seuil d’équilibre de 26 118 $ |
Le scénario dégradé ramène le NOI à 10 650 $ et la couverture à 1,18 : une marge assez mince pour que de nombreux prêteurs demandent ce qui a changé. Le scénario sévère ne laisse que 7 200 $ de NOI pour 9 000 $ de service de la dette. Une couverture de 0,80 signifie que l’exploitation du bien ne suffit pas à rembourser son emprunt. Le déficit de 1 800 $ doit être prélevé sur les réserves chaque année où cette situation perdure.
Interpréter le ratio de couverture en situation dégradée
Le montant des loyers théoriques nécessaire pour atteindre l’équilibre est le chiffre à regarder de près. Il s’établit à 20 211 $ dans le scénario de référence, 22 167 $ dans le scénario dégradé et 26 118 $ dans le scénario sévère. Dans le pire des cas, il faut donc environ 2 100 $ de loyers supplémentaires par rapport aux 24 000 $ actuellement prévus, ne serait-ce que pour couvrir l’emprunt. C’est cet écart qui doit guider la négociation. Soit vous achetez à un prix qui permet de le combler, soit vous acceptez de financer le bien avec d’autres ressources.
L’assurance est souvent le poste qui évolue le plus vite : elle mérite donc plus d’une cellule. Modélisez les révisions tarifaires selon l’exposition locale aux risques, plutôt qu’à partir d’une moyenne nationale. Ajoutez une ligne distincte pour la franchise à la charge du propriétaire après un sinistre : une franchise de 10 000 $ sur un dommage lié au vent est un véritable décaissement, pas un écart d’arrondi. Signalez les contrats dont le renouvellement est incertain, car la disparition d’une offre au renouvellement remet en cause la trésorerie prévue dans le scénario de référence.
Un bien n’a pas besoin de subir un effondrement des loyers pour devenir déficitaire. Un seul devis de renouvellement d’assurance peut suffire.
Étendez ensuite le choc au reste de l’exploitation. Après une catastrophe, la vacance dure plus longtemps qu’entre deux locataires ordinaires. Les réparations provisoires tombent le même trimestre que la franchise. Le financement peut se bloquer tant qu’un dossier de sinistre reste ouvert. L’encadrement des loyers peut limiter les hausses permettant de compenser les coûts. Prévoyez des lignes pour les dépenses refacturables aux locataires et isolez celles qui restent à la charge du propriétaire : une hausse de prime dans un bail triple net ne doit pas être modélisée comme dans un bail à loyer charges comprises.
Le constat est contre-intuitif, mais important : un bien au taux de capitalisation historique séduisant peut offrir de faibles rendements futurs si le principal risque vient de l’assurance plutôt que de l’évolution des loyers. Présentez, pour chaque scénario, les loyers au seuil d’équilibre, la couverture minimale et les réserves nécessaires, plutôt qu’une seule prévision annuelle. Une projection unique embellit tous les investissements.
Repérer les erreurs avant de vous fier aux chiffres
Effectuez ces vérifications une fois le tableur terminé, pas pendant sa construction. Chaque point correspond à un symptôme à tester et à une correction précise des formules.
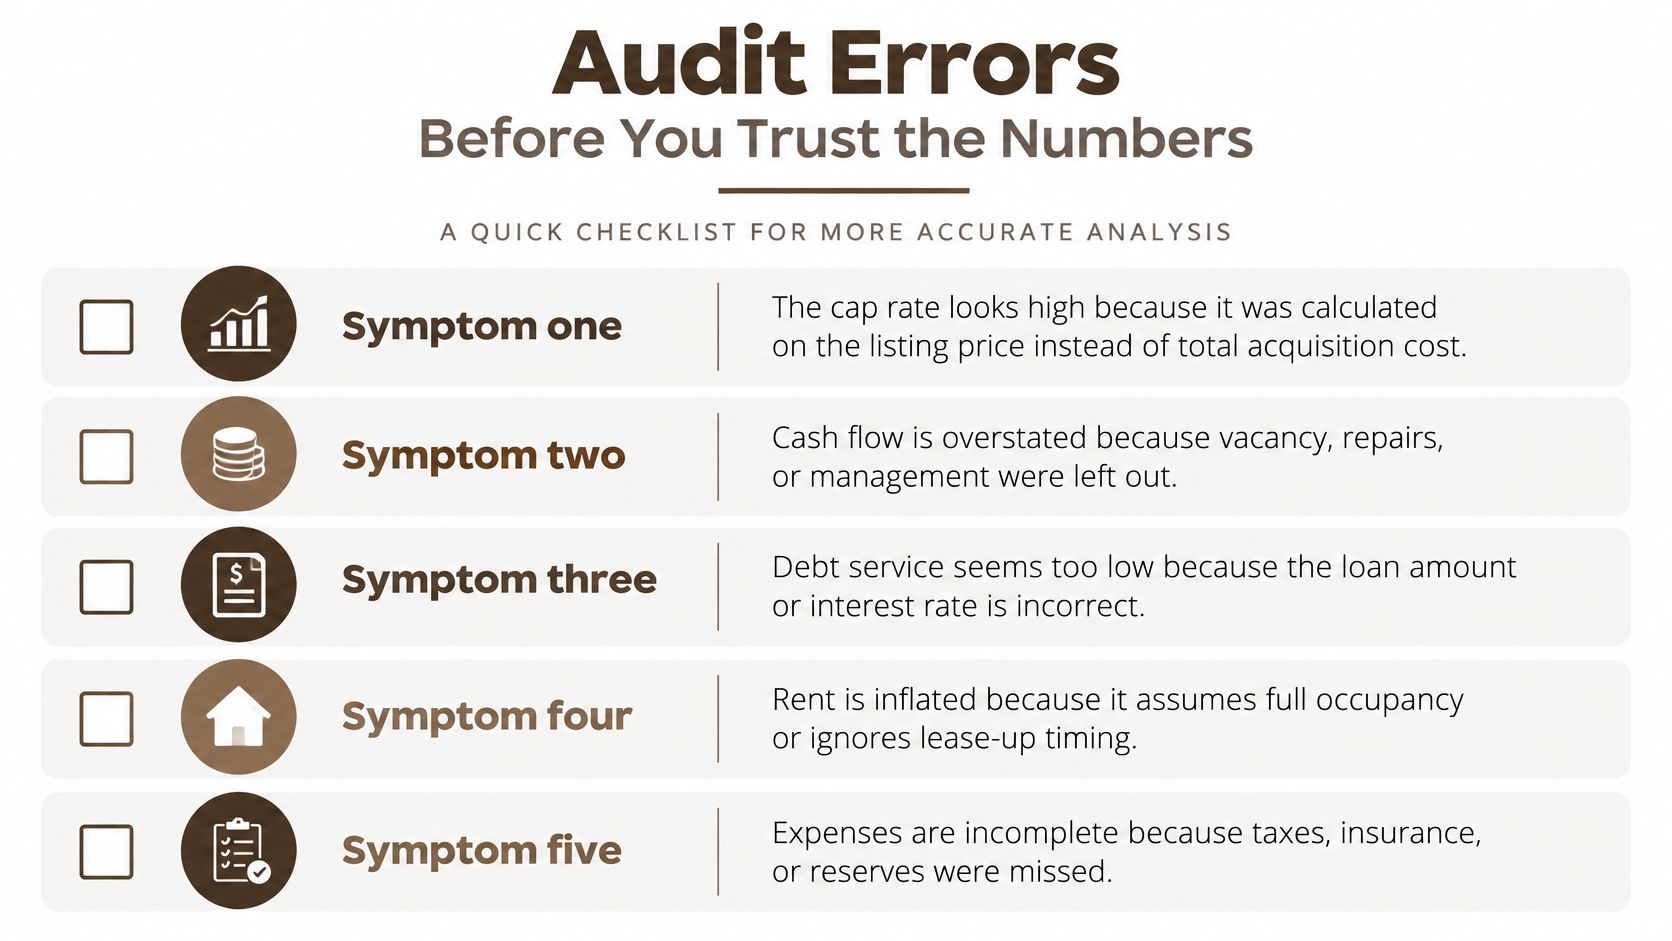
- Un taux de capitalisation trop beau pour être vrai. Il a probablement été calculé sur le prix affiché. Divisez plutôt le NOI par le prix augmenté des frais d’acquisition et des travaux : le résultat redescendra à un niveau crédible.
- Des charges d’exploitation anormalement faibles. Le remboursement du capital a été saisi dans le bloc des charges. Cela sous-évalue le NOI et comptabilise deux fois le prêt : une fois en charge, une autre dans le service de la dette.
- Des rendements d’une stabilité suspecte. Le même taux d’occupation a été recopié pour toutes les années. Saisissez une trajectoire annuelle des loyers et de la vacance qui suive les échéances réelles des baux.
- Des lignes mensuelles qui ne correspondent pas aux totaux annuels. Vérifiez que la somme des douze lignes mensuelles correspond à chaque total annuel et que le solde de clôture du dernier mois est égal au solde de fin d’année.
- Des ressources qui ne couvrent pas exactement les emplois à l’achat. L’apport, le prêt et les fonds supplémentaires mobilisés à la signature doivent financer exactement le prix, les frais d’acquisition et les réserves. Tout écart cache un manque de financement que vous découvrirez à la signature.
Modifiez une seule donnée à la fois, la vacance ou le taux d’intérêt, puis vérifiez que chaque résultat évolue dans le sens attendu et dans les proportions approximatives prévues. Un résultat qui ne bouge pas cache une valeur saisie en dur quelque part dans sa chaîne de calcul. Lorsque vous devez comparer deux versions d’un modèle réparties sur plusieurs onglets, les méthodes d’analyse de données sur tableur permettent de repérer les différences d’hypothèses plus vite qu’un examen cellule par cellule.
Valider les chiffres avant de faire une offre
Fixez vos seuils avant d’ouvrir le tableur : un ratio minimal de couverture en scénario dégradé, un rendement cible des fonds propres dans le scénario de référence, et une règle pour le scénario sévère. Dans ce dernier, soit le NOI couvre l’intégralité du remboursement du prêt, soit vous détenez assez de réserves pour combler l’écart pendant un nombre de mois défini. Inscrivez ces seuils dans un bloc de décision en haut du classeur, avec des formules qui signalent automatiquement tout échec. Aucun résultat ne sera ainsi lu sans point de comparaison.
Si l’opération passe le scénario de référence mais échoue au scénario dégradé, revoyez le prix ou le financement. Vous en tenir à la prévision optimiste n’est pas une troisième option.
Rassemblez les pièces qui alimentent les données — bail en cours, loyers de biens comparables, devis d’assurance écrit et estimation de prêt — et conservez-les à côté du tableur pour que chaque chiffre ait une source. Vérifiez ensuite les données ligne par ligne dans les documents, en commençant par la colonne des loyers face au bail et la ligne d’assurance face au devis. Un outil d’analyse documentaire qui accepte simultanément des fichiers PDF, DOCX et XLSX et répond à partir de leur ensemble accélère ce contrôle croisé : vous n’avez plus à ouvrir chaque fichier pour y chercher un montant. En y associant la vérification automatisée des faits, vous maintenez le lien entre les chiffres du tableur et leurs justificatifs.
Consignez votre décision, vos seuils et la date. Dans douze mois, les prévisions rencontreront la réalité. Pour en tirer un enseignement, il faudra avoir noté ce que vous attendiez.
Analysez votre prochain investissement locatif au même endroit. BromeAI lit le bail en PDF, l’état locatif en XLSX et le devis d’assurance en DOCX dans une même conversation, puis répond à partir des trois documents pour relier les chiffres de votre tableur à leurs justificatifs. Réunissez le modèle et les pièces sources, puis demandez quelle hypothèse conditionne la rentabilité de l’opération. Rendez-vous sur BromeAI pour commencer.