Traitement des factures par l’IA : le guide étape par étape
La fin du mois arrive et la boîte mail de la comptabilité fournisseurs compte 1 600 messages. Deux cents sont des relances de fournisseurs pour des factures que vous avez déjà reçues. Une douzaine contiennent des photos de bons de livraison prises au téléphone, et un fournisseur a envoyé trois fois la même facture, avec trois dates différentes.
Rien de tout cela ne relève d’un problème d’extraction. C’est un problème d’aiguillage des documents. Or, dans le traitement des factures par l’IA, c’est cet aiguillage qui fait réellement la différence, bien avant qu’un modèle n’obtienne un excellent score dans un test comparatif.
Sommaire
- Les étapes du traitement des factures et le rôle de l’IA
- Extraire les données des factures de manière fiable
- Rapprocher les factures des commandes et des réceptions
- Les indicateurs de précision et les seuils de confiance à suivre
- Mesurer les économies et présenter les résultats
- Confidentialité et conservation des factures
- Cadrer votre pilote avant d’importer des factures
Les étapes du traitement des factures et le rôle de l’IA
De la boîte mail au grand livre comptable, le parcours comporte cinq étapes. Définissez-les avant tout achat : les démonstrations des éditeurs commencent presque toujours à la deuxième étape et s’y arrêtent.
| Étape | Ce que l’IA prend en charge | Ce qui nécessite encore une règle | Éléments conservés |
|---|---|---|---|
| Collecte | Lit les PDF, les documents numérisés, les images reçues par e-mail et les justificatifs | Conserver le fichier original avec un horodatage de réception | Fichier source et journal de réception |
| Extraction | Extrait le fournisseur, le numéro de facture, les dates, la devise, les taxes, les totaux et les lignes de facture | Scores de confiance par champ | Enregistrement structuré avec zones de délimitation |
| Validation | Vérifie que la somme des lignes correspond aux totaux et que les taxes correspondent au taux applicable | Règles de calcul et de structure des données | Indicateur de réussite ou d’échec pour chaque enregistrement |
| Rapprochement et approbation | Compare les factures aux bons de commande et de réception | Seuils de tolérance et règles d’affectation aux approbateurs | Statut rapproché, en attente ou rejeté |
| Comptabilisation et reporting | Enregistre les données approuvées et produit une synthèse du lot | Validation humaine des anomalies | Écriture dans l’ERP et rapport de lot |
L’extraction n’est qu’une étape sur cinq, mais c’est celle qui se prête le mieux aux démonstrations. Un modèle qui lit un scan de mauvaise qualité et en restitue correctement le nom du fournisseur fait son effet à l’écran. Cela ne vous dit rien sur la légitimité du paiement. Cette décision se joue aux étapes trois, quatre et cinq.
La valeur réside dans les contrôles qui entourent l’extraction. La validation repère une somme de lignes qui ne correspond pas au total. Le rapprochement détecte une facture sans bon de commande associé. Les contrôles de comptabilisation repèrent l’enregistrement qui a franchi toutes les étapes, mais a tout de même été affecté au mauvais centre de coûts.
La règle essentielle : si vous ne savez pas à quelle étape un enregistrement en échec est renvoyé pour correction, vous n’avez pas de circuit de traitement. Vous avez un raccourci de saisie assorti d’un abonnement mensuel.
Choisissez votre point de départ en comptant les heures de travail, pas les champs à extraire. Additionnez le temps que l’équipe consacre chaque semaine à la collecte et au rapprochement, puis commencez par le poste le plus chronophage. Pour la plupart des équipes de taille intermédiaire, c’est la collecte : quelqu’un ouvre encore les e-mails et ressaisit les données. Pour une équipe déjà équipée d’un outil de reconnaissance optique de caractères (OCR), c’est généralement le rapprochement, lorsque les acheteurs doivent réclamer des numéros de commande par e-mail.
C’est dans le traitement des anomalies que les contrôles prennent toute leur valeur. Bons de commande manquants, traitement fiscal ambigu, fiches fournisseurs en double, écarts de quantité ou instructions de paiement inhabituelles : chaque cas doit avoir un responsable désigné, et pas seulement une file d’attente partagée. Inscrivez ce responsable dans la règle pour que toute facture bloquée arrive dans sa liste de tâches, avec le motif associé.
Les équipes multinationales doivent tenir compte d’une contrainte supplémentaire avant de choisir par où commencer. Les obligations de facturation électronique varient selon les pays. D’après l’étude mondiale de Vertex sur la facturation électronique, l’intégration aux systèmes existants constituait la principale difficulté pour 55 % des entreprises présentes sur des marchés soumis à une obligation et 63 % des vendeurs opérant dans plusieurs pays. Vérifiez les règles applicables dans chaque pays avant d’automatiser une étape qui touche aux données fiscales.
Si la collecte reste manuelle, la première mesure concrète consiste à réduire la saisie manuelle des factures dès leur réception. Tous les contrôles en aval travailleront ainsi sur un enregistrement homogène, plutôt que sur quatre formats différents.
Extraire les données des factures de manière fiable
La fiabilité de l’extraction tient à un enchaînement d’étapes, pas au seul choix du modèle. Suivez ces sept étapes dans l’ordre : l’essentiel des débats sur la précision disparaît dès lors que les cas incertains sont interceptés avant la comptabilisation.
Voici comment se déroule ce processus.
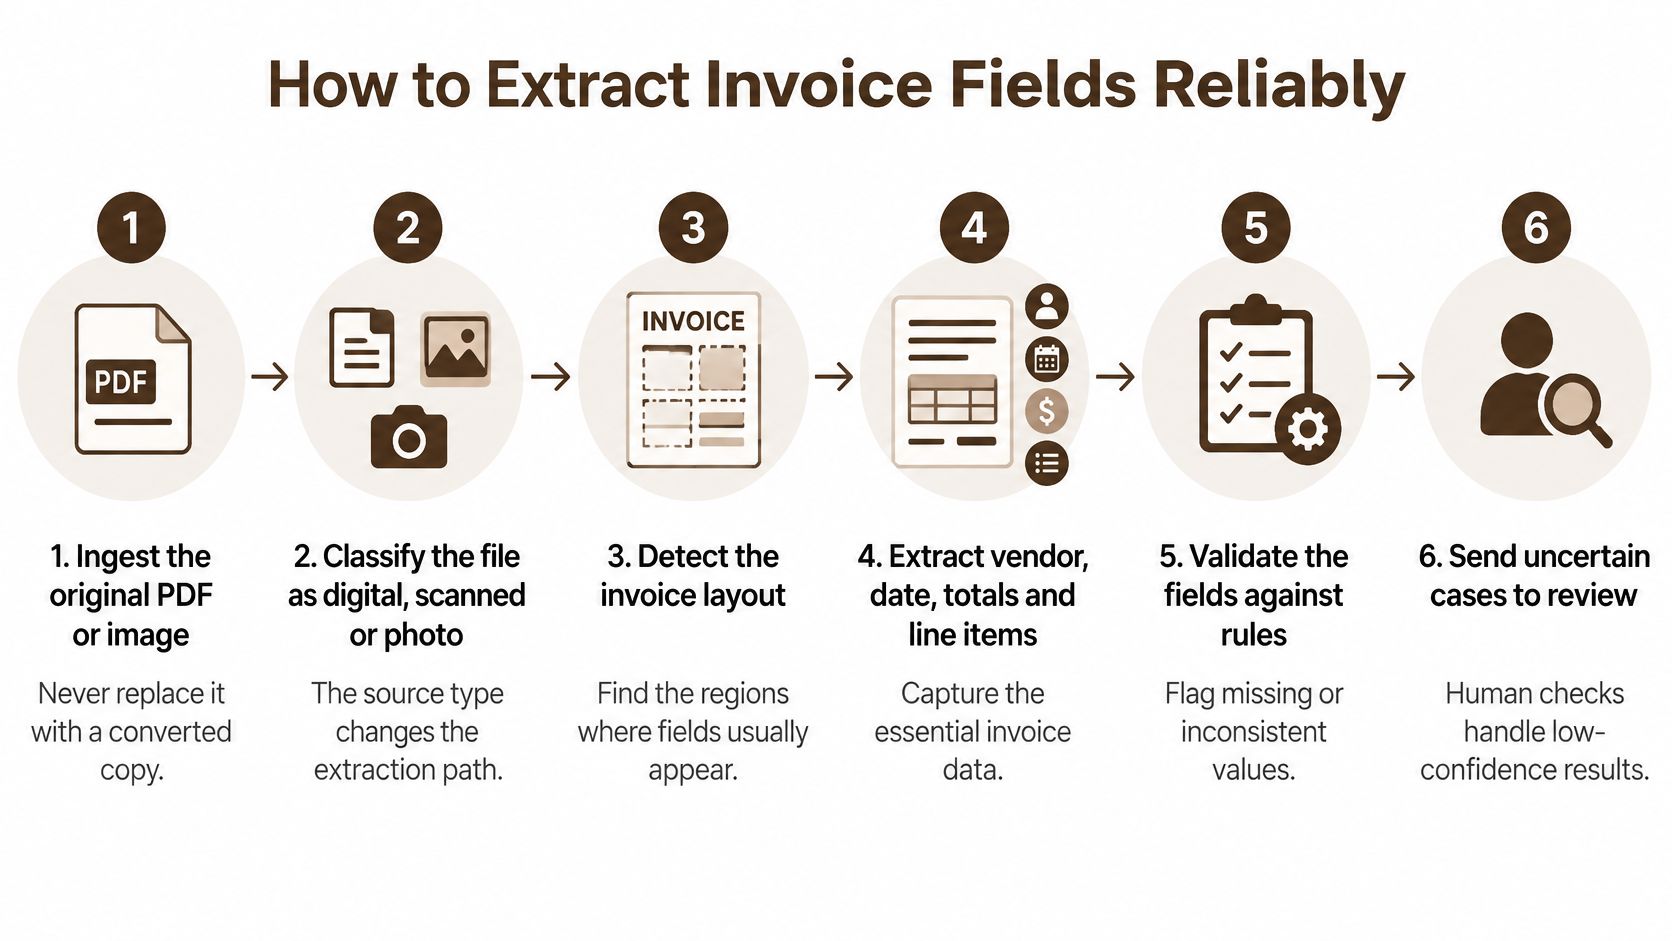
Importez le fichier original. Conservez le PDF ou l’image exactement dans son état à réception, sans jamais le remplacer par une copie convertie. L’original constitue votre preuve si un fournisseur conteste un montant six mois plus tard.
Classez le document selon son type. Indiquez s’il s’agit d’un document numérique natif, d’un scan ou d’un ticket, car chacun nécessite son propre seuil de confiance. Un export structuré et lisible ne doit pas être soumis au même seuil qu’une photo de ticket de carburant prise au téléphone.
Préservez la disposition des pages. L’alignement des colonnes et la position des tableaux donnent du sens aux lignes de facture. Supprimez-les et une facture à deux colonnes devient un paragraphe de chiffres sans lien les uns avec les autres.
Extrayez les données directement depuis l’image d’origine. Récupérez les champs d’en-tête, l’identité du fournisseur, les taxes, la devise, les totaux et les lignes sans conversion préalable en texte brut. Un comparatif de huit modèles multimodaux sur trois jeux de données publics de factures a mesuré une précision de 92,71 % sur les factures numérisées avec le traitement direct de l’image, contre 64,03 % avec une extraction préalable du texte, et de 87,46 % contre 47,00 % sur les tickets numérisés, selon ce test comparatif d’extraction.
Normalisez les dates et les montants. Adoptez un format de date, un code de devise et une convention décimale uniques avant toute autre utilisation de l’enregistrement. Le mélange des formats est la cause la plus fréquente d’une extraction correcte qui échoue à la validation deux étapes plus tard.
Vérifiez les calculs et les taxes. La somme des lignes doit correspondre au sous-total, le sous-total augmenté des taxes doit être égal au total, et le montant des taxes doit correspondre au taux du régime applicable. Exécutez ces contrôles sur chaque enregistrement, même lorsque le score de confiance est élevé.
Orientez les contrôles par champ, pas par document. Confiez les champs à faible niveau de confiance à une personne qui corrigera uniquement les valeurs concernées. Retraiter l’ensemble du document revient à jeter le travail correct et à ralentir toute la file de traitement.
Le test de traçabilité : ouvrez n’importe quel enregistrement comptabilisé. Vous devez y retrouver le fichier source, la valeur de chaque champ, son score de confiance, la zone dont il provient et la version du modèle qui l’a lu.
Une erreur fréquente consiste à convertir toutes les factures en texte pour économiser des ressources de calcul, puis à s’étonner que les tableaux à plusieurs colonnes ne soient plus exploitables. Un prétraitement limité au texte élimine la mise en page, l’alignement des tableaux, les indices typographiques et les espacements : précisément les informations dont dépend la lecture d’un tableau de lignes de facture.
Un score élevé à l’échelle du document ne prouve pas que les totaux sont justes. Considérez-le comme un indicateur sur la page, puis vérifiez malgré tout les calculs et la structure des données. Les erreurs discrètes se concentrent sur les totaux, les montants de taxes, les devises et les tableaux à plusieurs lignes.
Si vous comparez plusieurs moteurs, cette sélection des meilleurs logiciels de traitement intelligent des documents pour les petites entreprises constitue un point de départ raisonnable, à tester sur vos propres fichiers plutôt que sur les exemples de démonstration d’un éditeur. Une fois les champs structurés, l’analyse de documents vous permet d’examiner en une seule fois la facture, le bon de commande et le contrat, au lieu de passer d’une fenêtre à l’autre.
Rapprocher les factures des commandes et des réceptions
Le doublon qui passe entre les mailles du filet est rarement une copie à l’identique. Il s’agit plutôt de INV-10482 et INV-10482-A, reçues à huit jours d’intervalle, pour le même montant et le même fournisseur. Le suffixe suffit à déjouer une simple règle de correspondance exacte sur le numéro de facture.
C’est le premier cas à anticiper : les doublons font partie des erreurs les moins coûteuses à prévenir, mais des plus coûteuses à régulariser. Partez de l’ensemble des enregistrements, pas du document isolé.
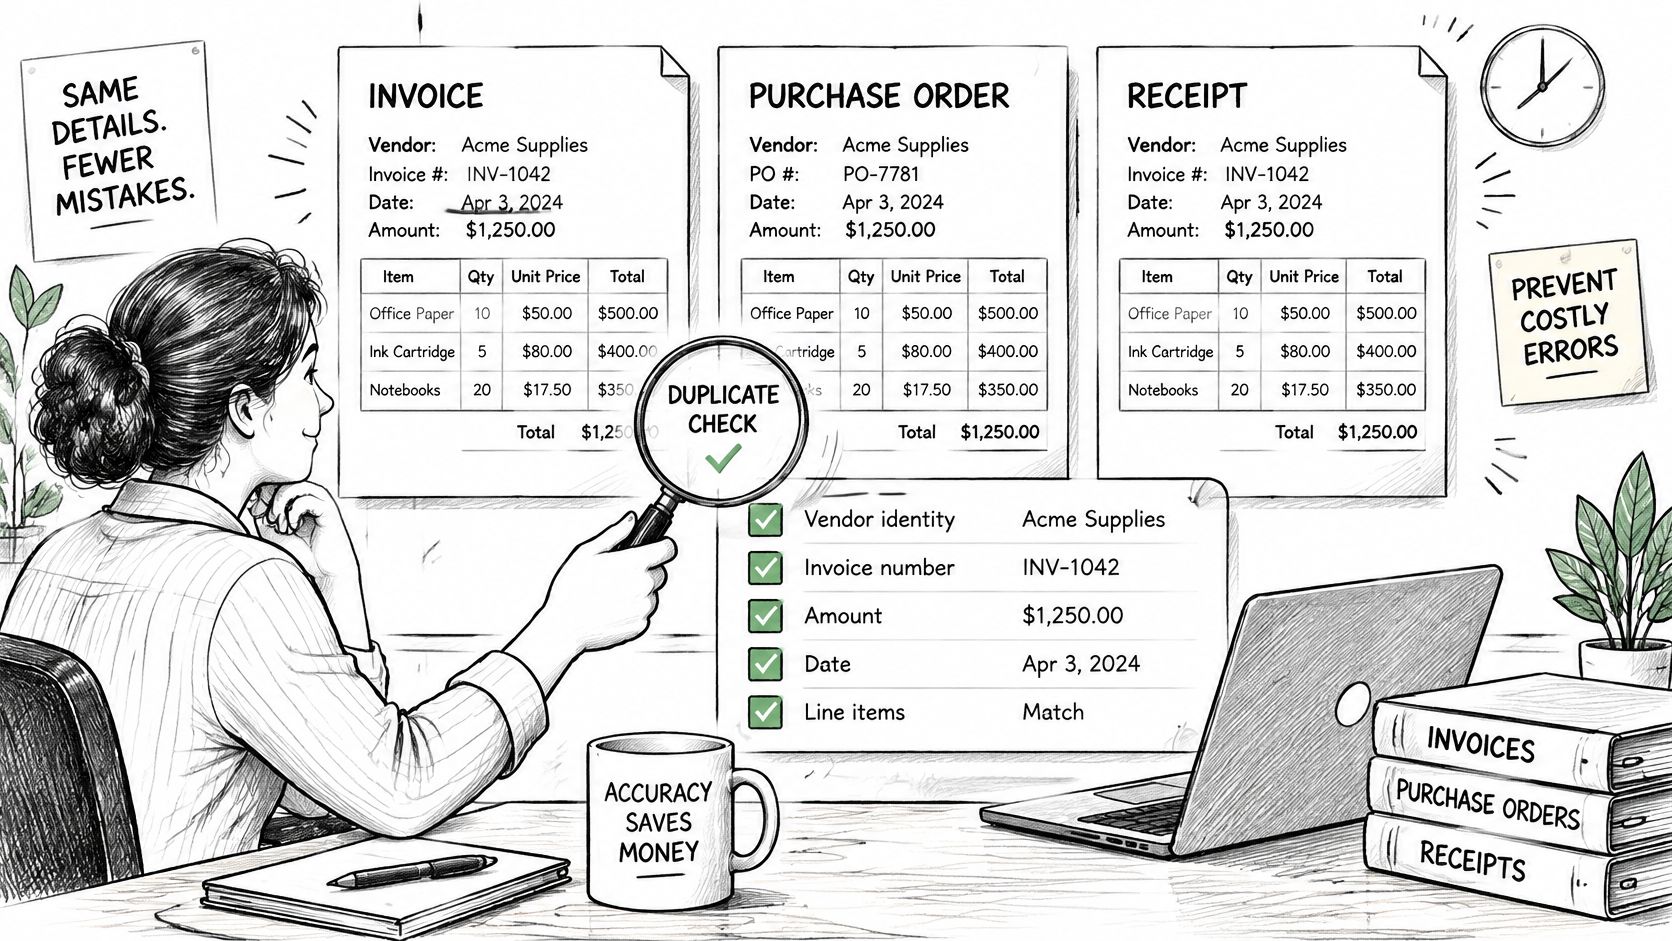
Comparez l’identité du fournisseur, le numéro de facture, le montant, la date et la référence de commande aux enregistrements récents. Traitez ensuite les trois cas qui échappent aux rapprochements simples : un numéro de facture presque identique, mais assorti d’un suffixe ; le même montant refacturé à une nouvelle date ; un fournisseur enregistré deux fois sous deux identifiants distincts. Ce dernier problème se corrige dans le référentiel fournisseurs, pas dans la règle de rapprochement.
La détection des doublons ne suffit pas à prouver que les biens ou services ont été commandés et reçus. C’est ce qu’apporte le rapprochement à trois pièces :
- Rapprochez la facture de son bon de commande. Sans référence de commande, elle part en contrôle, pas en paiement.
- Comparez les quantités à celles du bon de réception. Une réception de 40 unités pour une facture de 60 constitue un écart, pas un problème d’arrondi.
- Comparez le prix et le total au tarif convenu, dans les limites d’une tolérance définie par écrit, par catégorie et par fournisseur.
- Bloquez tout écart en précisant son motif, pour que la personne chargée du contrôle n’ait jamais à reconstituer la raison du blocage.
Une synthèse indépendante de comparatifs sur la comptabilité fournisseurs publiée en 2025 indique que la détection assistée par l’IA a repéré 98 % des factures en double avant paiement, contre 63 % pour les contrôles manuels. Elle rapporte aussi que 54 % des organisations interrogées avaient automatisé le rapprochement à trois pièces entre commandes, réceptions et factures, selon cette synthèse sur l’automatisation de la comptabilité fournisseurs.
Une facture bloquée doit être confiée à quelqu’un. Envoyez-la au responsable budgétaire désigné, avec l’écart résumé en une ligne et un délai de traitement. Une facture qui reste trois semaines dans une file d’attente vous coûte l’escompte pour paiement anticipé, puis un appel du fournisseur qui pense que vous n’allez pas payer.
Les indicateurs de précision et les seuils de confiance à suivre
Un taux de précision unique est l’indicateur le moins utile pour automatiser les factures. Il masque les champs en échec, précisément là où les erreurs coûtent de l’argent. Un score global de 90 % peut cacher des noms de fournisseurs parfaitement lus et un total de taxes faux sur une facture sur quatre.
Une étude comparative a mesuré 63 % de précision globale pour une méthode axée sur la mise en page et l’OCR, contre 94 % pour un extracteur fondé sur un grand modèle de langage (LLM). L’écart n’était pas uniforme : les noms et numéros de facture atteignaient environ 90 % avec la méthode la moins performante, tandis que les montants de taxes, les montants hors taxes et les champs liés au format des devises avoisinaient 60 %, en raison des tableaux complexes et du texte non structuré, selon cette étude sur la compréhension des factures. Des résultats aussi différents sur les mêmes documents montrent que le choix du modèle compte autant que le score mis en avant. Testez donc les moteurs sur vos propres factures avant de vous fier aux chiffres commerciaux d’un éditeur.
Suivez plutôt les indicateurs de contrôle. Ils mesurent si les factures sont correctement comptabilisées, pas si une démonstration était convaincante.
| Indicateur | Ce qu’il mesure | Son intérêt |
|---|---|---|
| Correspondance exacte par champ | Part des champs extraits identiques à une valeur annotée de référence | Identifie les champs à améliorer, au-delà du score global |
| Précision et rappel, ou score F1 | Équilibre entre extractions erronées et champs manquants | Repère les champs souvent omis ou inventés |
| Taux de validation | Part des enregistrements qui passent les contrôles de calcul, de structure et de doublons | Indique si les données extraites peuvent être comptabilisées sans risque |
| Taux d’anomalies | Part des factures orientées vers un contrôle humain | Mesure la charge de contrôle et révèle les règles trop strictes |
| Taux de traitement sans intervention humaine | Part des factures comptabilisées sans intervention humaine | Mesure l’automatisation réelle, au-delà de l’extraction |
| Taux d’approbations erronées | Part des factures non conformes ayant franchi tous les contrôles | Mesure le risque financier lié à des tolérances trop permissives |
Constituez l’échantillon annoté à partir des documents que vous recevez réellement. Couvrez tous les groupes de fournisseurs, pays, langues et régimes fiscaux concernés, ainsi que les pages numérisées ou manuscrites, les avoirs et les différentes présentations des lignes de facture. Un échantillon composé uniquement de PDF numériques bien propres flattera n’importe quel moteur sans rien vous apprendre. Quelques centaines de factures représentatives des volumes réels valent mieux que mille documents faciles choisis à la main.
Le premier seuil à fixer : tout total ou montant de taxes dont le score passe sous le seuil de confiance part en contrôle, sans exception, même si vous payez ce fournisseur depuis dix ans.
Définissez les seuils par champ, et non par document, en réservant les exigences les plus strictes aux totaux, aux montants de taxes et à la devise. Un code de devise erroné coûte peu à corriger lors de l’extraction, mais cher à régulariser après paiement. N’autorisez la comptabilisation automatique que si l’enregistrement satisfait aux contrôles de structure, de doublons, de bon de commande et de rapprochement à trois pièces. Confiez tous les autres cas à une personne. Ajustez ensuite les seuils en surveillant les deux risques opposés : si le taux d’anomalies grimpe, les équipes finissent par valider machinalement et les approbations erronées suivent ; si le seuil est trop permissif, les factures non conformes passent directement et vous le découvrez lors de l’audit.
Surveillez chaque mois les dérives par fournisseur et par type de document. Un indicateur global peut rester stable alors que les données fiscales d’un fournisseur deviennent systématiquement illisibles à chaque changement de modèle de facture. Aucun outil d’extraction n’est d’ailleurs garanti sans erreur. Nos propres conditions le précisent : le service est fourni sous réserve de disponibilité et Polyware ne garantit ni l’exactitude, ni la fiabilité, ni l’absence d’erreurs dans les réponses générées par l’IA. Concevez l’étape de contrôle en partant du principe que le modèle se trompera parfois. Les indicateurs ci-dessus vous aideront à repérer ces erreurs.
Mesurer les économies et présenter les résultats
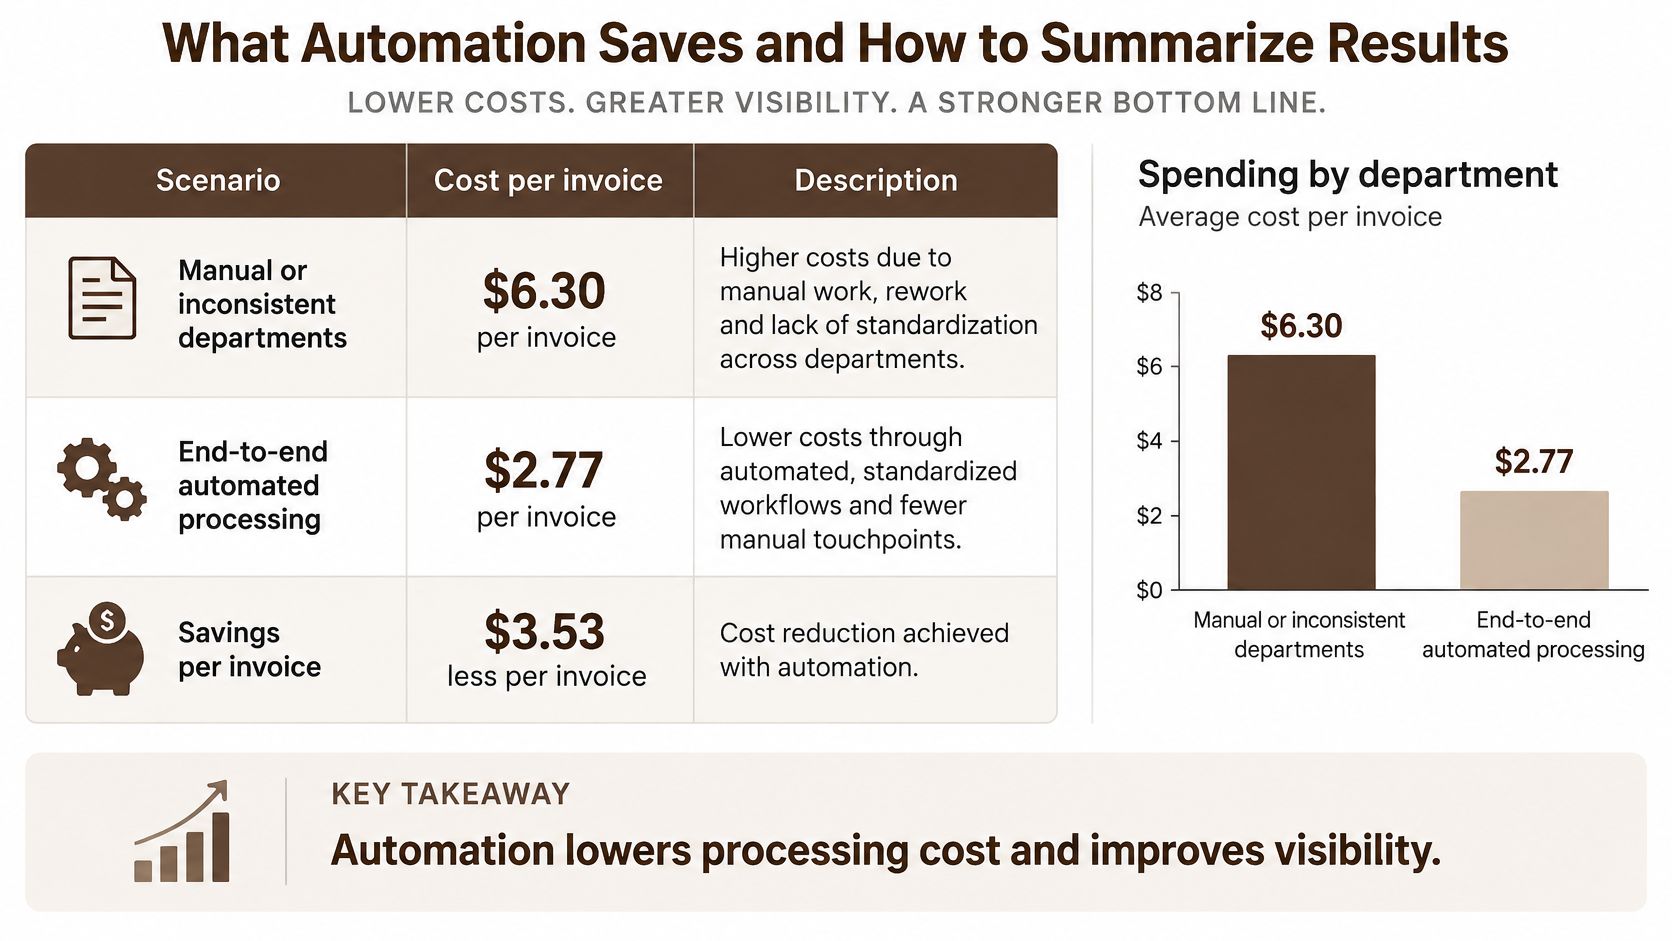
Les économies potentielles sont suffisamment documentées pour justifier une étude de rentabilité. Mais elles ne se concrétisent que si les anomalies restent maîtrisées. Un comparatif cité par SAP Concur a opposé des services sans automatisation aux processus hétérogènes à des services dotés d’une automatisation de bout en bout et de circuits de traitement standardisés.
| Type de processus | Coût par facture | Factures par ETP |
|---|---|---|
| Processus manuel ou hétérogène | 6,30 $ | 8 689 |
| Automatisation de bout en bout avec circuit standardisé | 1,45 $ | 18 649 |
| Écart | 4,85 $ de moins, soit environ 77 % | Environ le double |
Les services aux processus manuels ou peu standardisés dépensaient 6,30 $ par facture, contre 1,45 $ pour les services automatisés, soit une baisse d’environ 77 %. Chaque équivalent temps plein traitait par ailleurs plus du double du volume, selon le comparatif SAP Concur sur l’automatisation des factures.
À grande échelle, l’écart est difficile à ignorer. Une différence de 4,85 $ par facture représente 48 500 $ pour 10 000 factures, sans compter les approbations plus rapides, la diminution des erreurs de saisie ou la réduction des appels de fournisseurs demandant où en est leur paiement.
Ces chiffres ne constituent pas un tarif universel. La complexité des factures, le coût du travail, la zone géographique, l’intégration à l’ERP et le taux d’anomalies influencent tous le résultat. Refaites donc le calcul avec vos propres volumes et votre coût horaire chargé avant d’annoncer une économie.
La synthèse hebdomadaire destinée à la direction financière doit rester courte : nombre de factures reçues, part comptabilisée sans intervention, anomalies regroupées par motif, délai moyen de résolution, doublons détectés avant paiement et montant total encore bloqué. Un simple export filtré suffit pour obtenir ces chiffres.
Exemple concret : une équipe qui reçoit 2 000 factures par mois avec un taux d’anomalies de 40 % doit contrôler 800 dossiers. Si les anomalies se concentrent sur le motif « bon de commande manquant », le problème relève de la discipline des achats. Si elles portent surtout sur un écart de taxes, ajustez le seuil du champ concerné. Si elles correspondent à des factures en attente d’approbation, c’est l’affectation aux approbateurs qui fonctionne mal.
Vous pouvez obtenir cette vue en programmant un rapport hebdomadaire des anomalies et des comptabilisations, plutôt qu’en le préparant à la main chaque vendredi. Évaluez le résultat à partir des approbations erronées et du taux de traitement sans intervention, pas seulement de la précision d’extraction : réduire le coût d’une facture tout en laissant passer un paiement indu, ce n’est pas automatiser, c’est accélérer le risque.
Confidentialité et conservation des factures
Les factures contiennent davantage de données personnelles qu’on ne l’imagine souvent. Noms, adresses, coordonnées bancaires, identifiants fiscaux, informations sur les frais des salariés et historique d’achats se retrouvent dans un PDF qui circule par e-mail au sein du service financier.
Le Comité européen de la protection des données est clair sur cette contrainte : la durée de conservation des données personnelles doit être limitée en fonction de la finalité pour laquelle elles ont été collectées et traitées. Les données doivent être supprimées ou anonymisées dès qu’elles ne sont plus nécessaires, comme le précisent les recommandations du CEPD destinées aux petites organisations.
Construisez votre politique dans cet ordre.
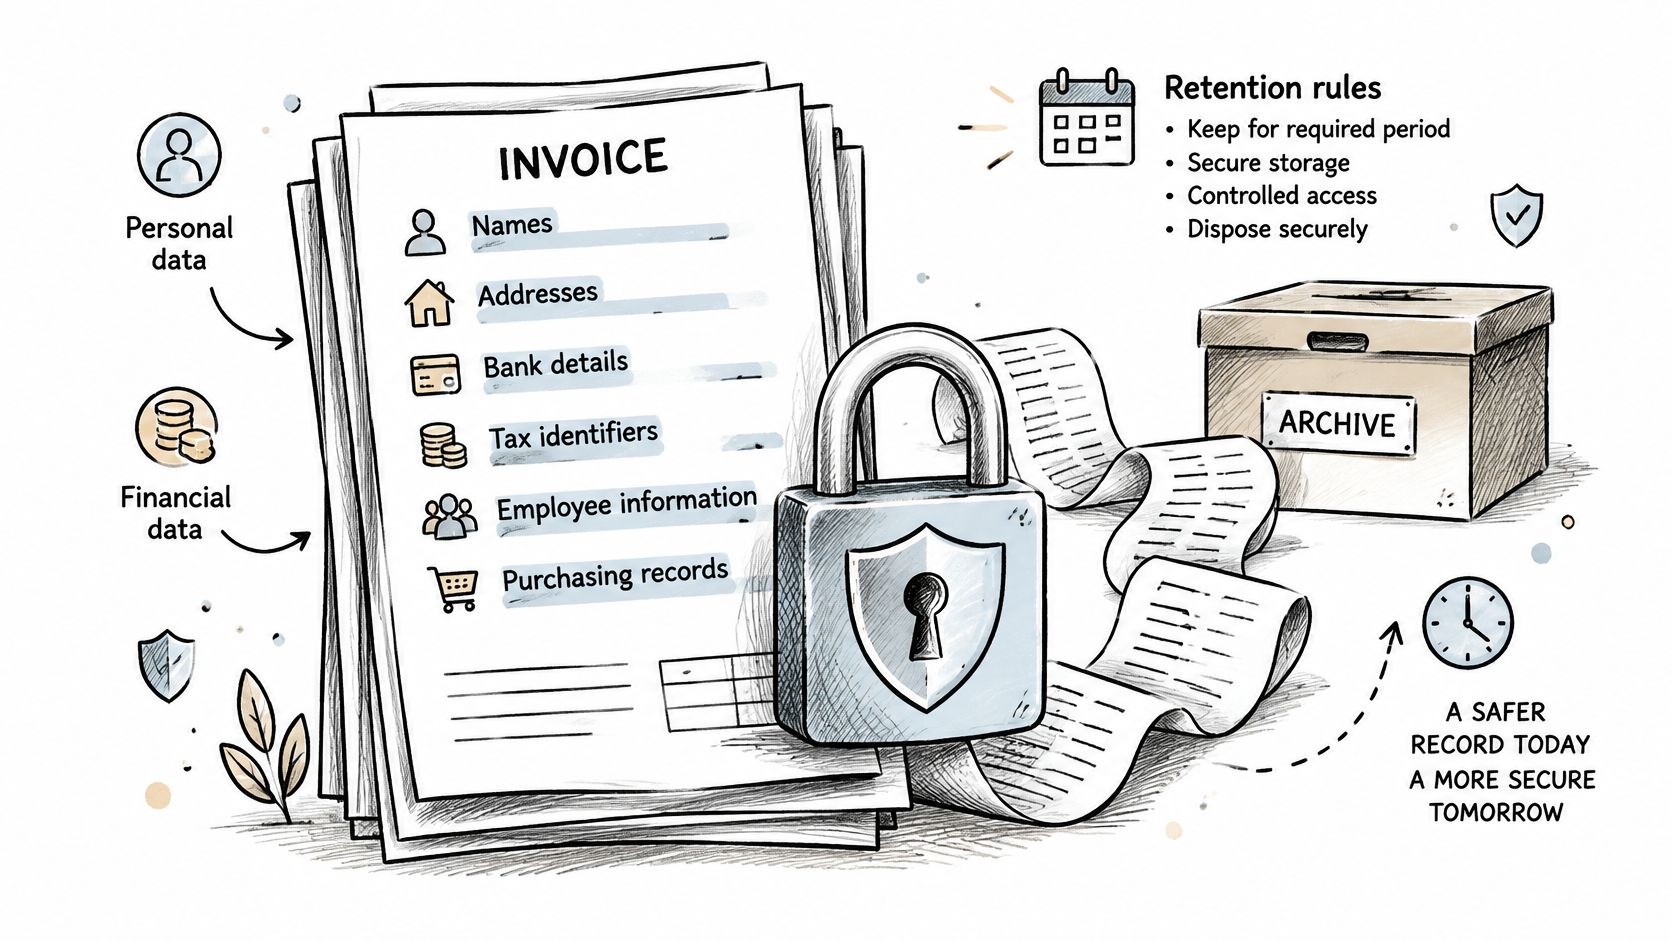
- Recensez les champs contenant des données personnelles et identifiez ceux dont le processus a besoin. Une personne qui corrige une quantité sur une ligne de facture n’a pas besoin de voir toutes les coordonnées bancaires.
- Fixez une durée de conservation par type de document. Les factures comptabilisées nécessaires aux audits se conservent plus longtemps que les fichiers rejetés à l’import ou les copies en double. Le calendrier doit clairement distinguer ces catégories.
- Limitez les accès selon les rôles, afin que les personnes chargées du contrôle, de l’approbation et du contrôle financier disposent chacune d’un accès adapté au même document.
- Obtenez par écrit les engagements du prestataire sur la localisation du stockage, le traitement, la suppression et les autres intervenants autorisés à manipuler les fichiers, avant tout import de données réelles.
- Testez la suppression sur un fichier d’exemple et consignez le résultat. Une politique que vous n’avez jamais appliquée reste un paragraphe, pas un contrôle.
Les règles de conservation et les contrôles d’accès doivent être effectifs dans vos propres systèmes, quelles que soient les garanties de sécurité affichées par le prestataire. Les engagements de non-utilisation des données pour l’entraînement limitent les usages secondaires, mais ne remplacent ni un calendrier de conservation, ni des accès par rôle, ni une suppression à la demande de l’utilisateur.
Formulation à intégrer à vos procédures : Les fichiers de factures sont conservés pendant la durée prévue au calendrier de conservation pour [finalité]. Seuls les rôles chargés du contrôle des factures fournisseurs, de l’approbation et du contrôle financier y ont accès. Ils sont supprimés ou anonymisés lorsque [condition]. Les demandes de suppression sont consignées avec la date et le nom de la personne qui les a exécutées.
Pour les clients professionnels agissant en qualité de responsables du traitement, nous intervenons en tant que sous-traitant dans le cadre d’un accord de traitement des données accepté lors de la souscription. Nous les informons au moins trente jours à l’avance avant l’ajout ou le remplacement d’un sous-traitant ultérieur. Les modalités figurent sur notre page consacrée à la confidentialité.
Cadrer votre pilote avant d’importer des factures
Ne menez pas votre pilote sur les documents fournis par l’éditeur. Utilisez vos propres documents les plus difficiles, car les jeux de démonstration sont toujours impeccables.
- Choisissez un groupe de fournisseurs au volume régulier et prélevez 200 à 300 factures du dernier trimestre.
- Annotez-en manuellement une cinquantaine, en incluant des scans, des avoirs, des factures de plusieurs pages et des factures transfrontalières soumises à d’autres obligations de facturation électronique.
- Exécutez le circuit de traitement et mesurez la précision par champ, le taux de validation, le taux d’anomalies et les approbations erronées.
- Définissez les seuils par champ à partir des résultats et maintenez sous contrôle humain toutes les valeurs inférieures à ces seuils pendant le pilote.
- Décidez de poursuivre, d’ajuster ou d’arrêter, selon que le volume d’anomalies devient ou non gérable par l’équipe au cours d’une semaine normale.
Si le pilote fonctionne bien sur les PDF propres, mais s’effondre sur les scans, ajustez les seuils et relancez le test avant la mise en production. Ce cas est fréquent et ne justifie pas d’abandonner le projet. Il montre qu’il faut classer correctement les types de documents dès la première étape.
Testez tout outil qui annonce la prise en charge des PDF, des DOCX ou des feuilles de calcul sur votre propre échantillon annoté avant de lui confier des paiements réels. La liste des formats acceptés par un éditeur indique ce que son moteur peut ouvrir, pas avec quelle précision il lira le tableau à trois colonnes de votre fournisseur et son montant de taxes manuscrit.
Si vous hésitez entre développer la couche d’aiguillage en interne et acheter une solution, l’analyse d’Internal Systems sur le choix des outils d’IA présente les compromis dans des termes exploitables par une équipe financière.
La règle d’arrêt : ne validez le pilote que si le taux de validation et le taux d’approbations erronées respectent les objectifs fixés par écrit avant le début du test. Déplacer les objectifs après coup, c’est transformer un pilote raté en risque sur des paiements réels.
BromeAI centralise le volet documentaire de ce travail. Vous pouvez réunir des factures PDF, des bons de commande et un journal de paiements XLSX dans un même dossier, comparer les numéros de facture et les montants entre les documents, puis obtenir la liste des entrées répétées à examiner. De quoi accélérer une vérification des doublons que le contrôle manuel ne repère qu’en partie. Rendez-vous sur BromeAI pour tester la comparaison de documents sur vos propres exemples de factures avant de revoir l’ensemble de votre circuit de traitement.