Analyse financière sur tableur : vérifiez vos chiffres
24 % des 15 770 classeurs récupérés dans les archives de messagerie d’Enron contenaient des erreurs. Le fichier le plus touché en comptait à lui seul 83 273, selon un témoignage écrit remis au Parlement britannique. Ce même document explique pourquoi une seule cellule erronée peut avoir autant de conséquences : 59 % des formules incorrectes alimentaient au moins une autre cellule, et chaque cellule erronée servait en moyenne de base à 9,6 formules.
C’est un problème de traçabilité, pas de calcul. Rares sont les analystes qui restent bloqués sur une fonction SUMIF lorsqu’ils construisent un modèle financier. La difficulté survient plutôt lorsqu’un chiffre jugé juste en octobre devient impossible à reproduire en février : le prix avait été saisi en dur, les volumes figuraient dans un onglet sans responsable désigné, et la personne qui avait vérifié le tout a changé d’équipe.
La solution consiste à traiter le classeur comme une chaîne de preuves. Chaque chiffre clé doit être relié à une pièce source, à un enchaînement de formules qu’un autre analyste peut retracer et à un responsable de validation identifié. Les contrôles ci-dessous permettent de préserver cette chaîne.
Sommaire
- Cinq étapes pour analyser un classeur financier
- Des tests de résistance pour repérer les formules défaillantes
- Choisir entre analyse de sensibilité et analyse de scénarios
- Vérifier les chiffres à partir des pièces sources
- Les indicateurs clés à présenter aux décideurs
- Valider le classeur et protéger les données
Cinq étapes pour analyser un classeur financier
Les classeurs utilisés au quotidien ne sont pas fiables par défaut : les audits continuent de relever des erreurs dans la plupart des fichiers examinés. C’est pourquoi votre méthode doit privilégier la traçabilité plutôt que la mise en forme. La règle de construction est ancienne, mais reste valable : séparez les données d’entrée, les calculs, les résultats et les contrôles avant même d’écrire la première formule, comme le rappelle le chapitre consacré à la conception des modèles dans la collection finance de Wiley.
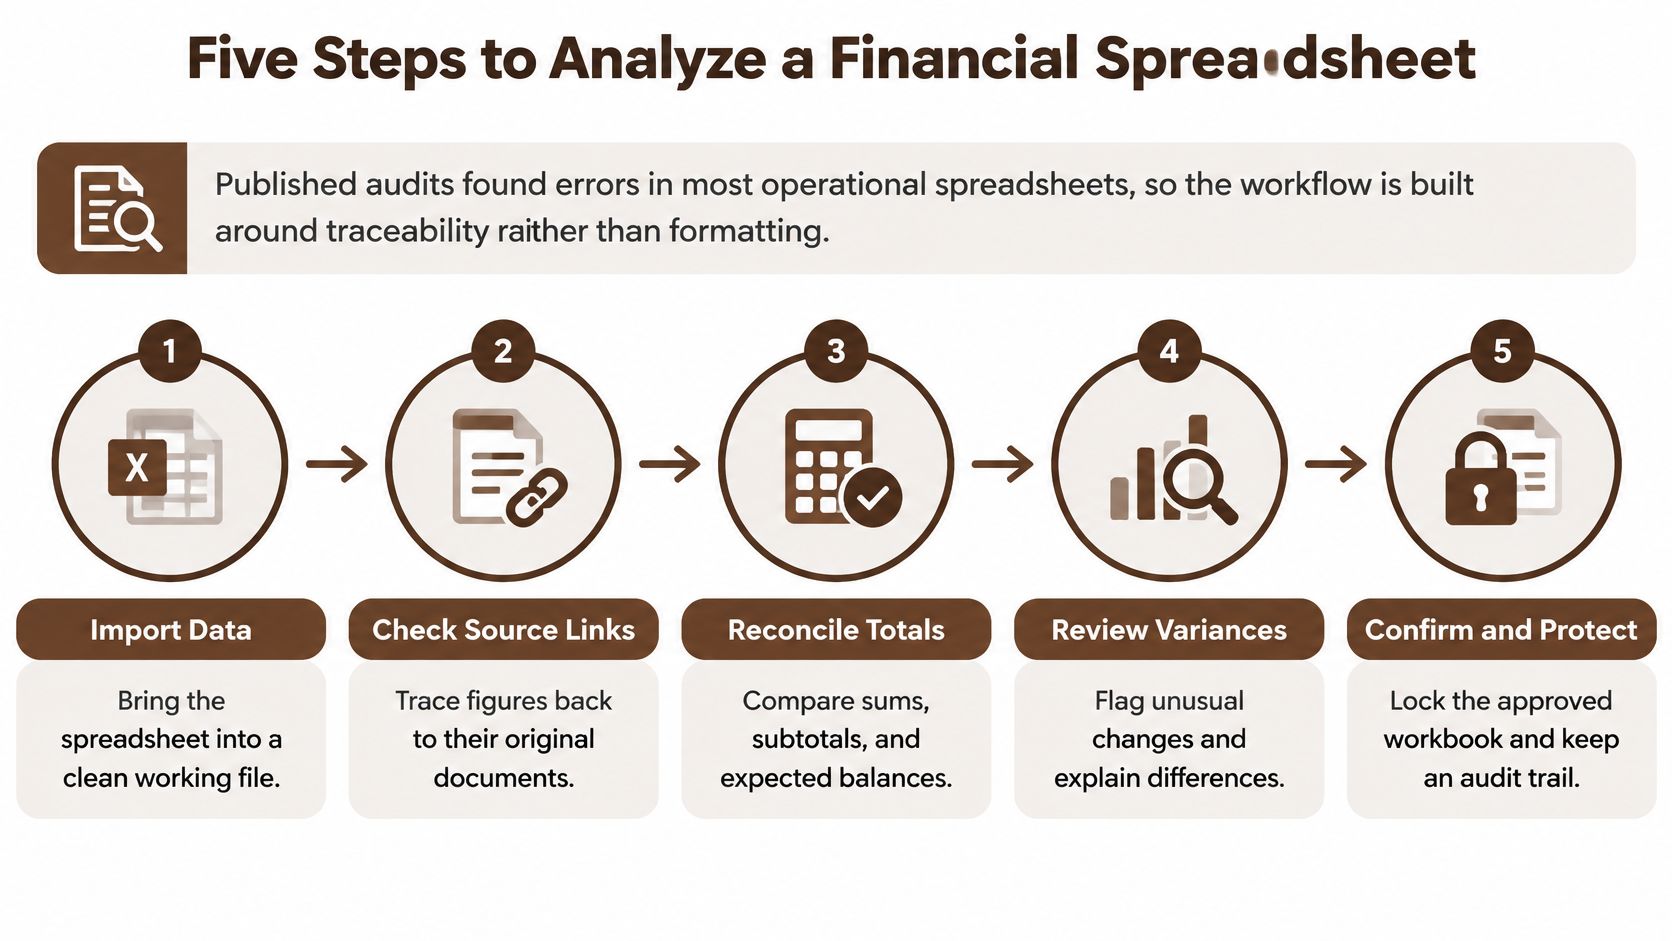
Voici les cinq étapes, dans l’ordre qui préserve la traçabilité.
Définissez d’abord l’objectif, la période et les résultats attendus. Précisez la période de reporting, la devise, les unités (milliers, millions, unités) et les résultats exacts que le fichier doit produire : prévision de trésorerie à 13 semaines, synthèse de valorisation ou vérification d’un covenant bancaire. Tous les choix de structure qui suivent découlent de cette liste. Le piège classique : un classeur qui s’est vu attribuer trois objectifs au fil du temps et produit désormais deux versions de l’EBITDA, faute d’accord sur celle à présenter au conseil d’administration.
Regroupez toutes les hypothèses au même endroit. Un seul onglet d’hypothèses, une ligne par donnée d’entrée, avec son unité et son responsable. Ne saisissez pas de nombres directement dans les formules. Une constante enfouie dans une formule passe inaperçue lors de la revue ; quand le prix change, le total reste faux sans que rien ne le signale. Le piège classique : à 23 heures, juste avant une échéance, quelqu’un corrige un chiffre dans une formule sans jamais reporter la modification dans l’onglet des hypothèses.
Construisez les calculs à partir des paramètres opérationnels. Volumes, prix, effectifs, délais du besoin en fonds de roulement, taux d’imposition. Chaque résultat doit remonter à un paramètre opérationnel plutôt qu’à un autre résultat. La direction peut discuter ces paramètres ; une prévision fondée sur les pourcentages de l’an dernier ne lui donne rien de concret à examiner. Si le modèle sert à une décision de crédit, partez d’un ensemble de paramètres déjà éprouvé : le guide du crédit client à l’usage des directions financières recense les données nécessaires à une décision de financement. Le piège classique : un chiffre d’affaires calculé en appliquant un taux de croissance au total précédent, que personne ne peut vérifier puisqu’il ne repose sur aucun volume ni prix explicite.
Rapprochez les résultats des totaux comptables. Chiffre d’affaires du grand livre, trésorerie bancaire, contrôle d’équilibre du bilan à zéro. Le rapprochement est le seul test qui s’appuie sur des chiffres que vous n’avez pas produits vous-même. Le piège classique : effectuer un rapprochement au départ, puis ne plus y revenir. Un ajustement tardif crée alors un écart entre le fichier final et la version rapprochée, sans que personne sache le chiffrer.
Effectuez les tests de résistance avant de diffuser les résultats. Passage à zéro, doublement et inversion de signe : réalisez ces tests sur une copie du fichier. Si vous les effectuez après la diffusion du dossier, vous devrez expliquer la correction à tous ses destinataires. Le piège classique : tester directement dans le classeur de travail sans noter les valeurs du scénario de référence, puis ne plus pouvoir revenir à la bonne version.
À quoi ressemble un classeur finalisé
Une source pour chaque hypothèse. Un enchaînement de formules pour chaque chiffre clé. Une ligne de rapprochement affichant un écart nul, avec la date de sa dernière vérification. Ces trois éléments permettent à une personne qui n’a pas construit le classeur de le contrôler.
Un classeur mathématiquement juste n’est pas nécessairement contrôlable. Le premier vous donne un chiffre. Le second vous donne un chiffre que vous pouvez défendre devant des interlocuteurs dont le rôle est de vous contredire. Toute analyse financière sérieuse sur tableur repose sur cette distinction.
Des tests de résistance pour repérer les formules défaillantes
Un test de résistance modifie une donnée d’entrée pour vérifier que le résultat évolue conformément à la logique économique. Quatre modifications portant chacune sur une seule donnée permettent de repérer la plupart des anomalies que je rencontre.
| Test | Modification effectuée | Résultat attendu | Signal d’alerte |
|---|---|---|---|
| Prix nul | Fixer le prix à zéro | Le chiffre d’affaires tombe à zéro | Le chiffre d’affaires reste non nul |
| Quantités doublées | Doubler le volume d’unités | Le chiffre d’affaires double approximativement | Le chiffre d’affaires reste inchangé ou varie selon un autre facteur |
| Indexation nulle | Fixer le taux d’indexation à zéro | Les coûts indexés cessent d’augmenter | Les coûts indexés continuent d’augmenter |
| Signe d’un coût inversé | Inverser le signe d’un coût en entrée | Le coût et le résultat évoluent en sens inverse | Le résultat ne varie pas du tout |
Chaque test examine un mécanisme différent. Le prix nul permet de repérer un prix saisi en dur ou une ligne de chiffre d’affaires qui pointe vers un total figé. Le doublement révèle les formules qui additionnent au lieu de multiplier, une erreur fréquente dans les modèles construits en recopiant des lignes horizontalement. L’indexation nulle met au jour une hausse appliquée à taux fixe ou un indice lié à la mauvaise cellule. L’inversion de signe révèle les références obsolètes : un coût repris depuis la copie du mois précédent d’un onglet ignorera totalement votre modification.
Deux cas pratiques
Prenons une entreprise fonctionnant par abonnement : vous ramenez le prix à zéro, mais le chiffre d’affaires ne baisse que de 8 %. Une autre donnée continue donc d’alimenter cette ligne. Il s’agit généralement soit d’un prix saisi directement dans la formule, soit d’une ligne de chiffre d’affaires qui pointe vers un onglet annexe où le prix a été figé un an plus tôt, sans jamais être relié à l’onglet des hypothèses.
Inversez maintenant le signe d’un coût en entrée et observez le résultat. S’il ne bouge pas, le compte de résultat n’utilise pas la donnée que vous venez de modifier. Le coût provient d’une cellule obsolète, d’une seconde copie des hypothèses ou d’un sous-total collé en valeurs.
Avant toute manipulation : copiez le classeur, notez dans un onglet dédié la valeur de référence de chacun des cinq principaux résultats, puis effectuez tous les tests sur la copie.
Les modèles immobiliers illustrent particulièrement bien l’intérêt du test de doublement. Dans une analyse d’investissement locatif sur tableur, l’état locatif multiplie normalement le nombre de lots par le loyer et par le taux d’occupation. Doubler le nombre de lots doit donc doubler les loyers bruts. Si la hausse est inférieure, l’une des trois données est saisie en dur au lieu d’être reliée à son paramètre.
Si un résultat ne réagit pas à son paramètre dans le sens attendu, remontez l’enchaînement des formules avant de vous fier à tout ce qui en dépend. Un chiffre qui résiste à un test de mise à zéro n’est qu’une estimation bien mise en forme.
Choisir entre analyse de sensibilité et analyse de scénarios
L’analyse de sensibilité fait varier un ou deux paramètres pour mesurer leur effet sur un résultat. L’analyse de scénarios modifie plusieurs hypothèses liées entre elles, afin que chaque cas reste cohérent.
| Méthode | Données modifiées | Outil Excel | Usage privilégié |
|---|---|---|---|
| Sensibilité à une variable | Un paramètre | Table de données à une variable | Mesurer l’effet d’une variation de prix ou de volume sur le résultat |
| Sensibilité à deux variables | Deux paramètres | Table de données à deux variables | Construire des matrices croisant prix et volume |
| Analyse de scénarios | Plusieurs hypothèses liées | Sélecteur de scénario et bloc d’hypothèses | Comparer un scénario central, favorable et défavorable |
Supposons qu’un industriel souhaite mesurer l’effet d’une hausse de 10 % du coût des matières sur sa marge brute. Il s’agit d’une analyse de sensibilité : un paramètre, un résultat, une réponse. Une table de données à une variable vous la fournit en quatre minutes environ.
La question change de nature lorsque le coût des matières augmente, que les volumes baissent et que les clients paient plus tard, le tout simultanément. Ces trois phénomènes sont liés : l’allongement des délais d’encaissement accompagne la baisse des volumes, et tous deux modifient le besoin de trésorerie. Les faire varier séparément produit des résultats qui ne peuvent pas se réaliser ensemble sur une même année.
Les tables de données ont aussi une limite stricte : un résultat et deux variables d’entrée au maximum. Au-delà, il faut une cellule de sélection du scénario qui active un bloc d’hypothèses à l’aide de CHOOSE ou INDEX et d’un numéro de scénario. L’ensemble du modèle utilise ainsi un jeu de données cohérent. Trois critères déterminent alors la méthode à retenir.
- Le nombre de paramètres qui varient ensemble. Un ou deux : utilisez une table de données. Trois ou plus, liés par une relation de cause à effet : utilisez un scénario.
- Le besoin du lecteur : un chiffre ou un éventail de résultats. Pour un chiffre précis, une table de données convient. Pour un ensemble de cas cohérents, privilégiez les scénarios.
- Le destinataire des résultats. Un prêteur ou un conseil d’administration demandera quelles hypothèses sous-tendent le cas présenté. Un scénario que vous pouvez sélectionner et recalculer se défend plus facilement qu’une matrice imprimée que personne ne sait reproduire.
Commencez par une analyse de sensibilité pour identifier les paramètres qui influencent réellement le résultat, puis construisez vos scénarios autour de ceux-là uniquement. Les scénarios fondés sur des paramètres sans effet notable ne sont que de la décoration.
Vérifier les chiffres à partir des pièces sources
Le contrôle commence à la jonction entre le classeur et ses documents. Un audit de 50 classeurs opérationnels publié dans une revue scientifique a relevé des erreurs dans 47 d’entre eux et attribué environ 30 à 40 % de ces erreurs à des nombres saisis directement dans les formules. Sur 270 722 formules, le taux d’erreur moyen était de 0,87 % selon la définition restrictive et de 1,79 % selon la définition élargie. Même faible à l’échelle d’une cellule, ce taux peut entraîner des erreurs significatives dans un classeur qui en compte des milliers.
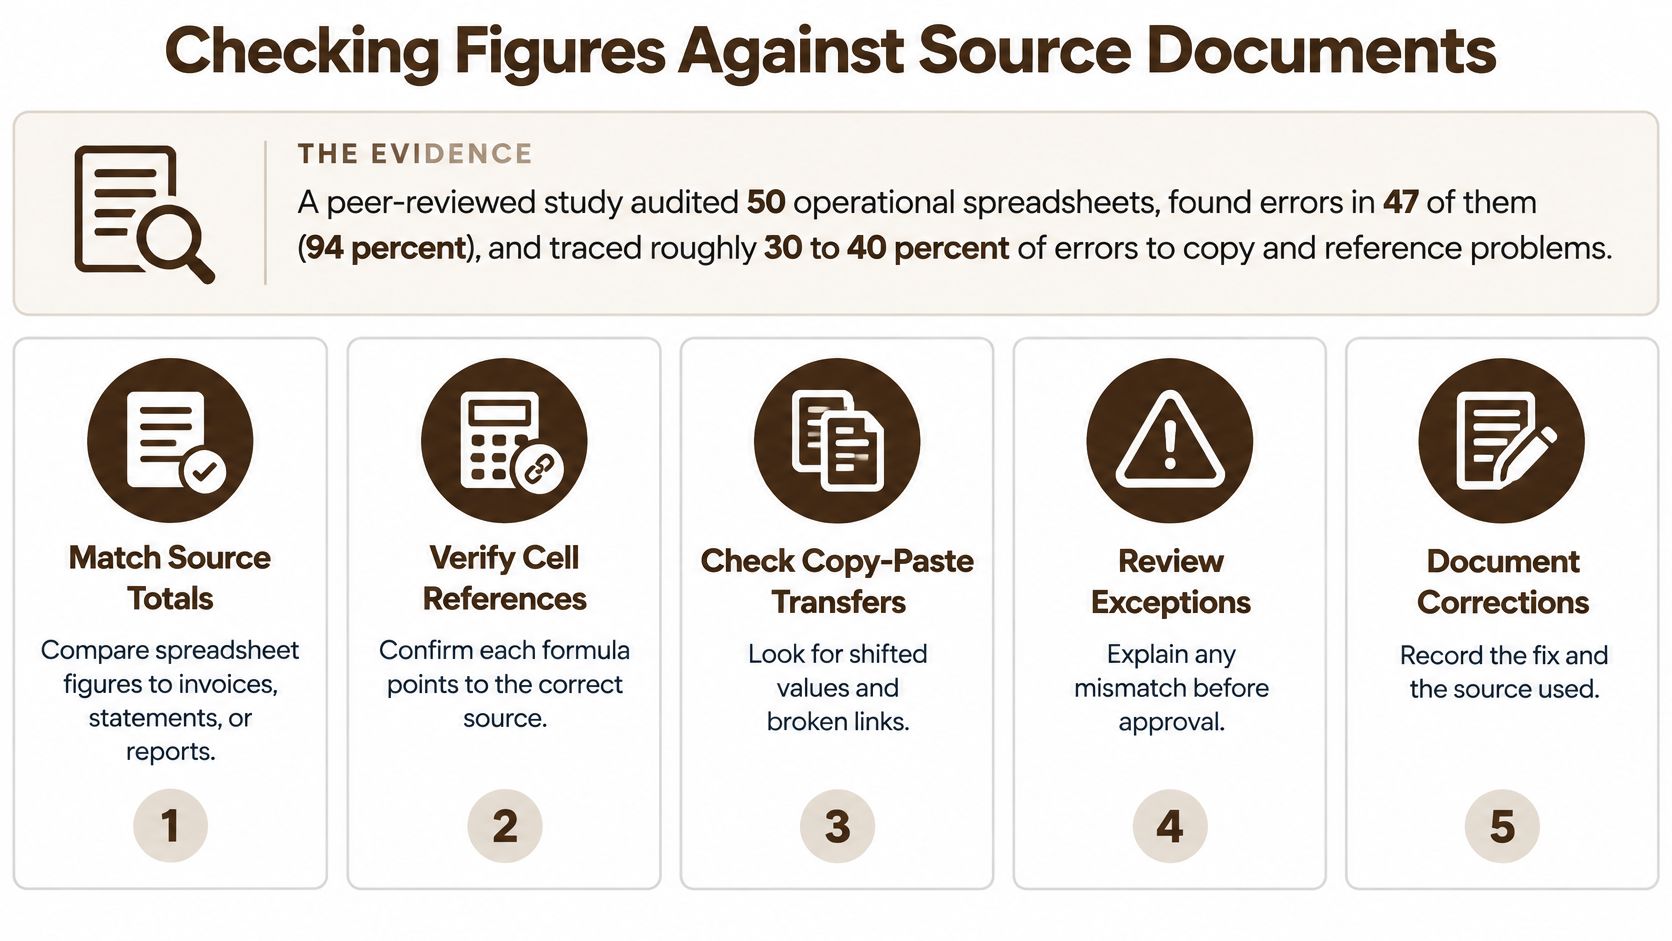
Cinq contrôles, chacun fondé sur un document identifié plutôt que sur la seule logique du classeur.
- Rapprochez les totaux des pièces sources. Chiffre d’affaires, coût des ventes, créances clients et trésorerie : comparez-les aux factures PDF, relevés bancaires et extractions du grand livre dont ils proviennent. Tout élément non rapproché doit être inscrit sur une liste d’écarts, pas validé.
- Comparez les conditions contractuelles à l’onglet des hypothèses. Délais de paiement, escomptes pour règlement anticipé, clauses d’indexation, volumes minimaux. Si un contrat prévoit un règlement à 60 jours alors que le modèle retient 45 jours, la trésorerie sera surestimée pendant deux mois.
- Examinez les documents et le classeur côte à côte. Comparez les contrats DOCX, les accords PDF et les rapports sources XLSX aux lignes qu’ils alimentent, en consignant les lignes non rapprochées. Notre analyse documentaire accepte des fichiers PDF, DOCX et XLSX déposés ensemble et répond en s’appuyant sur l’ensemble de ces documents. Vous pouvez ainsi comparer un tableau de paiements aux contrats correspondants. Chaque écart reste soumis à la validation du contrôleur.
- Recalculez indépendamment les trois principaux résultats. Utilisez un second fichier ou une calculatrice. Si votre bénéfice n’existe qu’à l’intérieur du modèle, vous avez une formule, pas un chiffre vérifié.
- Consignez la source, la date et le nom du contrôleur pour chaque total rapproché. Une ligne par total. C’est l’étape que tout le monde saute, alors que c’est elle qui accélère la revue suivante.
Les rapprochements bancaires et intragroupe suivent une structure reconnaissable. Ces exemples commentés de rapprochement proposés par Loopfour montrent à quoi ressemble un rapprochement complet avant que vous ne construisiez le vôtre. Côté fournisseurs, le traitement des factures est le point d’entrée de nombreuses erreurs : les champs extraits arrivent dans un onglet avant que quelqu’un les ait comparés au document.
Où se cachent les valeurs saisies en dur
Les outils intégrés permettent d’en repérer la plupart.
| Outil | Où le trouver | Ce qu’il révèle |
|---|---|---|
| Repérer les antécédents | Onglet Formules, groupe Audit de formules | Toutes les cellules qui alimentent un chiffre clé |
| Atteindre spécial, Constantes | Onglet Accueil, Rechercher et sélectionner | Les nombres saisis en dur hors de l’onglet des hypothèses |
| Évaluation de formule | Onglet Formules, groupe Audit de formules | Le résultat étape par étape d’un calcul défaillant |
| ISFORMULA | Barre de formule, saisir =ISFORMULA(cell) | Si une cellule de résultat contient une formule ou une valeur saisie |
Utilisez Atteindre spécial, Constantes sur chaque onglet importé. Cette seule manipulation repère davantage de valeurs saisies en dur qu’une journée entière passée à lire les formules une par une.
Les indicateurs clés à présenter aux décideurs
Le résultat est positif. Le flux de trésorerie d’exploitation est négatif. Les deux peuvent être vrais le même mois, et une synthèse qui ne montre que le premier induit le décideur en erreur. Six indicateurs couvrent l’essentiel des besoins d’une synthèse destinée à la direction ou à un prêteur.
| Indicateur | Formule | Ce qu’il indique au lecteur |
|---|---|---|
| Taux de marge brute | Chiffre d’affaires moins coût des ventes, le tout divisé par le chiffre d’affaires | Capacité à défendre les prix et maîtrise des coûts directs |
| Marge d’EBITDA | EBITDA divisé par le chiffre d’affaires | Rentabilité opérationnelle avant financement et amortissements |
| Flux de trésorerie d’exploitation | Trésorerie générée par l’exploitation dans le tableau des flux de trésorerie | Capacité du bénéfice comptable à se transformer en trésorerie |
| Ratio de liquidité générale | Actifs courants divisés par les passifs courants | Liquidité à court terme |
| Dette nette sur EBITDA | Dette moins trésorerie, le tout divisé par l’EBITDA | Niveau d’endettement et capacité de remboursement |
| Délai moyen de paiement des clients | Créances clients divisées par le chiffre d’affaires, multipliées par le nombre de jours de la période | Vitesse de règlement des clients |
Dans l’exemple ci-dessus, la marge brute paraît saine, mais le flux de trésorerie d’exploitation est négatif parce que les créances clients ont augmenté plus vite que les ventes. Placez ces deux lignes côte à côte : le lecteur tirera la bonne conclusion sans qu’on lui dicte quoi penser.
Chiffre, période précédente, variation, note
Trois de ces éléments sont purement mécaniques. Le quatrième est celui sur lequel les synthèses perdent en crédibilité.
Pour chaque chiffre, présentez la période actuelle, la période de comparaison et la variation. Tout chiffre qui dépend d’une hypothèse saisie manuellement doit porter une note précisant cette hypothèse et son responsable. Tout ratio dont le dénominateur n’a pas été rapproché du grand livre doit rester hors du dossier.
Le risque d’erreur à l’échelle d’une décision diffère du risque à l’échelle d’une cellule. Un audit cité dans ce recueil de résultats d’audits de tableurs portait sur deux classeurs utilisés pour proposer d’importants projets de développement : tous deux contenaient des erreurs, et l’un produisait un résultat erroné de 16 %. La seconde erreur était plus faible. Dans les deux cas, les décisions fondées sur ces classeurs avaient une portée bien supérieure au défaut qui les affectait.
Un classeur peut être juste dans presque toutes ses cellules et tout de même conduire un conseil d’administration à se tromper, parce que les deux cellules erronées étaient précisément celles qui alimentaient le calcul du covenant bancaire.
La présentation compte aussi, même si le problème est moins coûteux à résoudre. Un dossier mensuel qui est effectivement lu conserve la même structure d’un mois à l’autre et signale clairement les exceptions : c’est le sujet de ce guide des tableaux de bord mensuels de KPI. Cette discipline de traçabilité dépasse largement le reporting financier. L’analyse boursière sur tableur échoue exactement au même endroit : les ratios sont simples ; le véritable travail consiste à relier chaque donnée à une source datée.
Valider le classeur et protéger les données
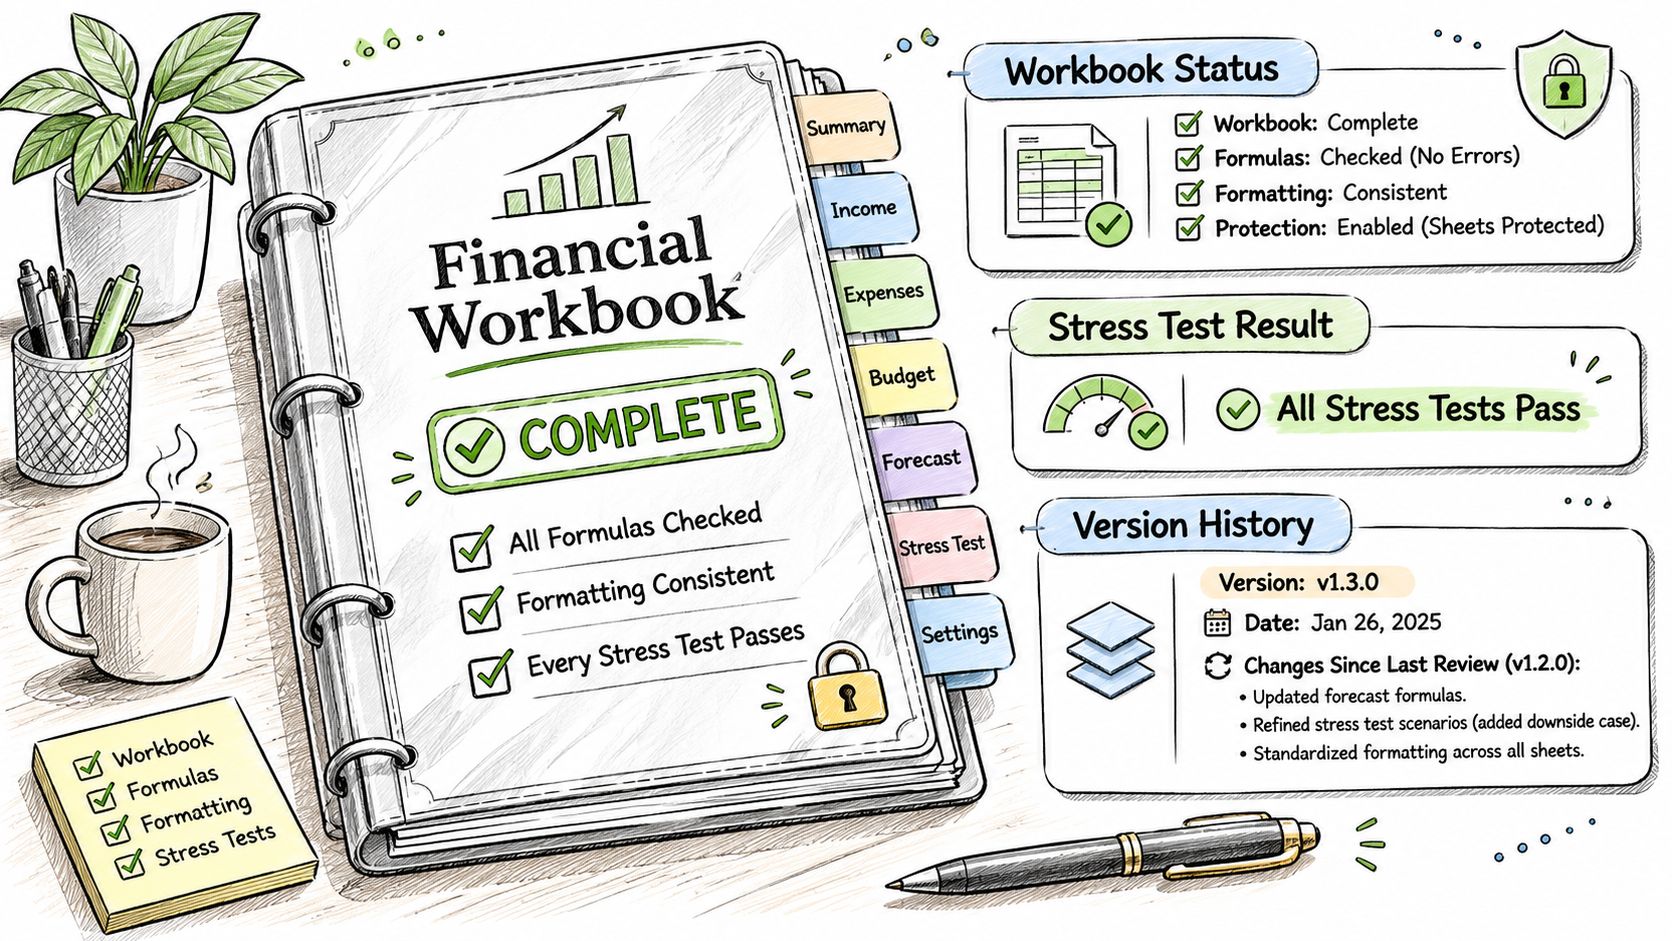
Un classeur est prêt lorsque quatre conditions sont réunies : chaque hypothèse dispose d’une source, chaque chiffre clé peut être retracé dans les formules, la ligne de rapprochement affiche zéro et tous les tests de résistance sont concluants. Ajoutez une note de version indiquant la date, les modifications depuis la dernière revue et la personne qui les a approuvées. Sans cette note, le prochain contrôleur ne pourra pas distinguer une correction d’une refonte.
Vient ensuite la règle de gestion des données. Les recommandations du Comité européen de la protection des données pour les petites structures précisent que les données personnelles ne doivent être conservées que pendant la durée nécessaire à leur finalité, puis supprimées ou anonymisées. Le droit national peut toutefois imposer une conservation plus longue, notamment pour les obligations fiscales. Un classeur contenant des noms, des coordonnées bancaires, des dossiers de salariés, des fiches clients ou des identifiants de factures comporte des données personnelles lorsqu’il est téléversé pour analyse. Formalisez la politique de conservation avant que le fichier ne quitte votre équipe : pourquoi les données sont traitées, combien de temps elles sont conservées, quelle obligation légale s’applique et comment elles sont supprimées.
Remplacez les identifiants par des codes avant toute revue partagée. N’archivez que la version qui satisfait à tous les contrôles, puis reprenez les cinq étapes, les tests de résistance et le rapprochement sur le classeur suivant.
BromeAI prend en charge la partie la plus chronophage de ce travail : déposez le classeur XLSX, le contrat signé en PDF et les conditions au format DOCX dans un même dossier. L’analyse documentaire les examine ensemble et répond en citant les passages utilisés. Avec l’IA agentique, vous décrivez le résultat souhaité ; Brome le décompose en tâches visibles avant toute exécution, puis vous restitue les résultats accompagnés de leurs sources une fois toutes les tâches terminées. Prenez ce classeur qui revient de revue avec toujours les mêmes questions et soumettez-le à BromeAI avant l’envoi du prochain dossier.