Analyse boursière sur tableur : le guide pas à pas
Vous ouvrez un classeur d’analyse boursière créé au trimestre dernier. Le tableau de bord indique une valeur de 186,40 $ par action, et c’est sur ce chiffre que repose la taille de votre position. Puis trois détails attirent votre attention. Le nombre dilué d’actions n’a pas été actualisé depuis un rachat d’actions il y a huit mois, le cours de clôture a été copié depuis un écran avant la dernière publication de résultats, et un taux de croissance du chiffre d’affaires est saisi directement dans une formule plutôt que dans l’onglet des hypothèses.
Aucune de ces erreurs ne déclenche d’alerte. Ensemble, elles décalent pourtant l’objectif de cours de plus de 10 %. C’est ainsi que l’analyse boursière sur tableur déraille : une donnée périmée se propage dans une chaîne de cellules liées, recalcul après recalcul. La solution n’est pas une formule plus astucieuse, mais une structure de classeur et une procédure de contrôle capables de repérer cette donnée avant que vous ne preniez une décision.
Sommaire
- Structurez votre classeur avant la première formule
- Importez et nettoyez les historiques de cours pas à pas
- Les indicateurs essentiels et leurs formules
- Interprétez les indicateurs dans leur contexte, sans surréagir
- Visualisez les tendances et créez un tableau de bord simple
- Auditez le classeur avant de vous fier à un objectif de cours
- Vérifiez votre modèle à partir d’un rapport financier cette semaine
Structurez votre classeur avant la première formule
Saisir un cours de Bourse directement dans une formule est le défaut que je rencontre le plus souvent dans les classeurs d’analyse. La cellule effectue son calcul, l’objectif obtenu paraît raisonnable et, six mois plus tard, personne ne sait si ce cours provenait d’un rapport financier, d’un flux de données ou d’un titre d’article lu un jour. Sans provenance, impossible de justifier, d’actualiser ou de corriger la valeur.
Des onglets distincts règlent le problème. Cinq onglets, créés avant la première formule, suffisent à structurer toute l’analyse :
| Onglet | Contenu | Règle à respecter |
|---|---|---|
| Données | Cours bruts, postes des états financiers, liste des symboles boursiers | Collez uniquement des valeurs ; aucune formule ici |
| Hypothèses | Taux de croissance, marges, taux d’actualisation, croissance à l’infini | Toute hypothèse chiffrée de prévision figure ici, et nulle part ailleurs |
| Calculs | Rendements, ratios, résultats de valorisation | Les formules renvoient uniquement aux onglets Données et Hypothèses |
| Tableau de bord | Graphiques et cellules de synthèse pour chaque valeur | Liens en lecture seule vers l’onglet Calculs |
| Sources | Page du rapport financier, fournisseur et date de récupération pour chaque bloc de données | Une ligne par bloc de données |
L’onglet Hypothèses est le plus important. Lorsqu’un collègue juge votre taux de croissance à l’infini trop généreux, la modification doit se résumer à une cellule, pas à une chasse au 0,025 saisi en dur dans quarante formules.
Prévoyez une colonne dédiée aux identifiants boursiers. Dans sa documentation sur la façon d’obtenir une cotation boursière dans Excel, Microsoft distingue l’identification d’un titre de la récupération de son historique : vous convertissez d’abord le texte au type de données Actions pour que les formules puissent extraire le cours et sa variation, puis vous utilisez STOCKHISTORY pour obtenir la série datée. Cette documentation accepte aussi un identifiant précisant la place de cotation, comme XNAS:MSFT. C’est un véritable garde-fou lorsqu’un même symbole existe sur plusieurs marchés : mieux vaut éviter de découvrir après coup que vous avez modélisé la mauvaise cotation.
Le test des deux minutes : confiez le classeur à un collègue et demandez-lui de remonter de n’importe quel chiffre du tableau de bord à sa source. S’il lui faut plus de deux minutes, la structure doit être revue avant que l’analyse ait une réelle valeur.
Pour ancrer cette pratique, appliquez le même principe que celui du journal de trading sur tableur pour les traders irréguliers : une note écrite que vous pouvez relire vaut mieux qu’une décision dont vous ne pouvez plus reconstituer le raisonnement. L’onglet Hypothèses joue ce rôle pour une valorisation.
Importez et nettoyez les historiques de cours pas à pas
C’est dans les historiques de cours que les importations posent le plus souvent problème, pour des raisons très banales. Un mardi en double, une série qui s’arrête trois semaines avant la dernière publication de résultats ou des dates stockées sous forme de texte qui refusent de se trier : tout cela produit des graphiques parfaitement plausibles.
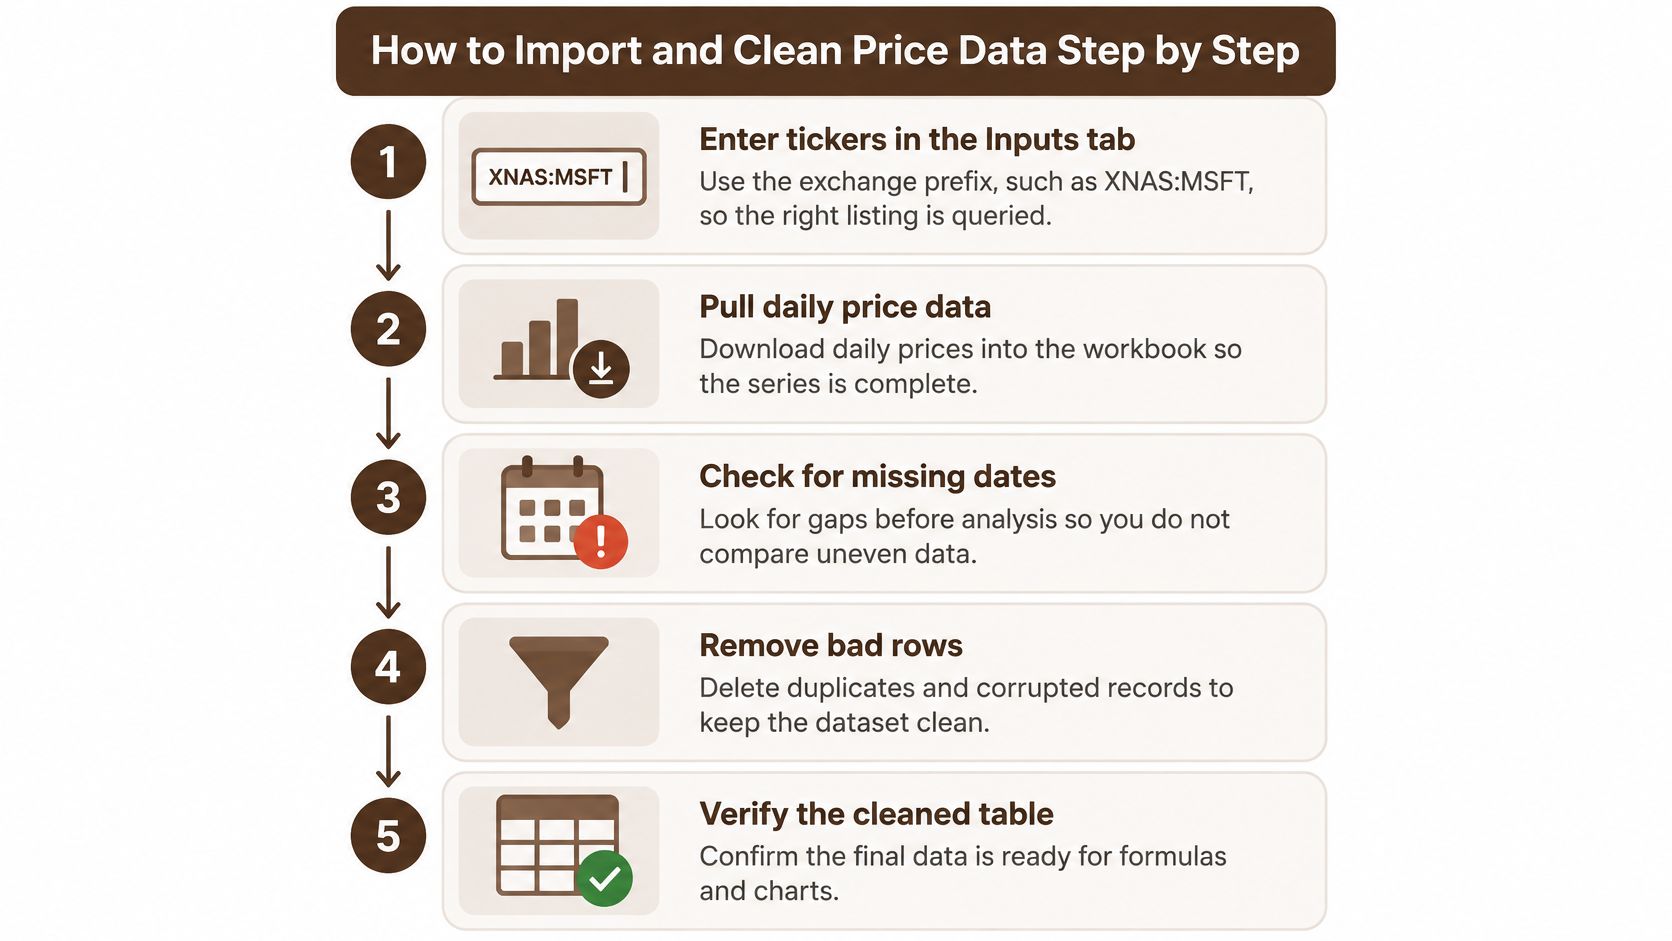
Une procédure en six étapes permet de rendre la série reproductible. Chacune répond à une erreur qui a déjà compromis un modèle.
- Saisissez les symboles avec le préfixe de la place de cotation. Écrivez XNAS:MSFT, et non MSFT, dans la colonne de l’onglet Données. Le piège consiste à copier une liste de symboles depuis un outil de sélection qui utilise un autre code de place, puis à se demander pourquoi l’historique s’arrête en 2021.
- Récupérez l’historique avec une seule formule. La documentation de la fonction STOCKHISTORY de Microsoft donne la syntaxe STOCKHISTORY(stock, start_date, end_date, interval, headers, property). L’intervalle vaut 0 pour des données quotidiennes, 1 pour des données hebdomadaires et 2 pour des données mensuelles. Les champs disponibles comprennent la date, la clôture, l’ouverture, le plus haut, le plus bas et le volume. L’erreur classique consiste à omettre l’intervalle et à obtenir une plage dynamique quotidienne alors que vous attendiez une ligne par mois.
- Collez le résultat sous forme de valeurs dans un onglet de données brutes daté. Vous pouvez conserver la formule dans une feuille de travail séparée. Une plage dynamique peut réécrire l’historique lorsque le fournisseur révise ou recalcule ses données. Un calcul de rendement qui change à votre insu est pire qu’un calcul périmé que vous pouvez identifier.
- Vérifiez les ajustements liés aux divisions d’actions et aux dividendes. Sans ajustement, une division d’action par deux ressemble à un effondrement de 50 %. Précisez dans l’onglet Sources si les cours sont ajustés des divisions, des dividendes, ou d’aucun des deux : votre formule de rendement total en dépend.
- Recherchez les séances manquantes, les dates en double et les dates au format texte. Triez par ordre chronologique, comparez le nombre de lignes au calendrier boursier de la période et convertissez toute colonne de dates stockées en texte avant de l’utiliser dans une formule. Une seule date en double suffit à compter deux fois le rendement d’une journée.
- Consignez la date de récupération et le fournisseur pour chaque bloc de données. Dans six mois, la mention « cours de clôture, colonne F » ne vous dira pas si le chiffre est antérieur à un retraitement.
La préparation des données est particulièrement chronophage. Selon une enquête Alteryx menée en 2025 auprès de 1 400 professionnels de la donnée utilisant l’IA, 76 % utilisaient encore les tableurs comme principal outil de préparation des données et 45 % consacraient plus de six heures par semaine au nettoyage et à la préparation.
Terminez par un contrôle de cohérence qui prend trente secondes. Les premier et dernier cours de clôture de votre onglet nettoyé doivent correspondre au graphique du fournisseur pour les mêmes dates. Sinon, l’erreur vient de l’importation, et aucune mise en forme du tableau de bord ne la corrigera. Séparer les données brutes des calculs est aussi le principe présenté dans ce guide de l’analyse de données sur tableur, appliqué à des jeux de données non financiers.
Les indicateurs essentiels et leurs formules
Construisez les indicateurs dans l’ordre où se prend une décision : comment l’action s’est comportée, ce qu’elle vaut et si l’entreprise peut résister à une mauvaise année. Cet ordre compte : un multiple de valorisation appliqué à une entreprise incapable de payer ses intérêts n’a guère de portée.
| Indicateur | Formule | Ce qu’il vous indique |
|---|---|---|
| Rendement total | (Cours final - Cours initial + Dividendes) / Cours initial | Gain sur la période, revenus inclus |
| Volatilité annualisée | Écart-type des rendements quotidiens × racine carrée de 252 | Ampleur des fluctuations du cours |
| Perte maximale | Valeur au creux divisée par le sommet antérieur, moins 1 | Pire baisse entre un sommet et un creux |
| PER | Cours de l’action / Bénéfice par action | Prix payé pour chaque unité de bénéfice |
| EV/EBITDA | (Capitalisation boursière + Dette nette) / EBITDA | Valorisation tenant compte de la dette |
| Ratio d’endettement sur capitaux propres | Dette totale / Capitaux propres | Levier d’endettement et risque financier |
| Ratio de liquidité générale | Actifs courants / Passifs courants | Liquidité à court terme |
| Rendement du flux de trésorerie disponible | Flux de trésorerie disponible / Capitalisation boursière | Trésorerie générée rapportée au prix payé |
Chaque formule doit puiser uniquement dans les onglets Données, Hypothèses et Calculs. Le rendement total utilise les cours de clôture et les dividendes de l’onglet Données. Le ratio EV/EBITDA utilise la capitalisation et la dette nette de l’onglet Calculs, ainsi que l’EBITDA de l’onglet Données. Dès qu’une formule contient une valeur saisie en dur, la piste d’audit s’arrête à cette cellule.
Les erreurs de formule qui passent inaperçues
- Mélanger résultats historiques et prévisionnels dans les ratios. Comparer un PER calculé sur le bénéfice par action de l’an dernier à un EV/EBITDA prévisionnel n’a aucun sens. Précisez la base retenue dans l’en-tête de colonne.
- Utiliser un nombre d’actions à une date incohérente. Si la capitalisation associe un cours à une date donnée et un nombre dilué d’actions à une autre, le multiple est faussé par les rachats ou émissions intervenus entre-temps.
- Mal annualiser la volatilité. Multipliez l’écart-type quotidien par la racine carrée de 252 séances, et non par 252. La seconde méthode surestime le risque d’un facteur d’environ seize.
- Faire la moyenne des ratios des entreprises comparables. Une moyenne simple des PER donne le même poids à une entreprise aux bénéfices minuscules qu’à une grande entreprise. Additionnez les capitalisations et les bénéfices, puis divisez les deux totaux.
Vérifiez d’abord à la main : calculez un indicateur manuellement pour une valeur dont vous connaissez les chiffres grâce aux rapports financiers, puis comparez-le au chiffre publié par un fournisseur avant de recopier la formule sur deux cents lignes.
Cette pratique s’applique aussi aux autres classes d’actifs. La séparation entre données, hypothèses, calculs et tableau de bord est la même que dans ce guide d’analyse d’un investissement locatif sur tableur : cette rigueur relève de la traçabilité, pas seulement de l’analyse d’actions.
Interprétez les indicateurs dans leur contexte, sans surréagir
Un PER de 30 ne signifie presque rien à lui seul. Face à une entreprise de services aux collectivités réglementée qui se négocie à 12 fois ses bénéfices, il paraît élevé. Face à un éditeur de logiciels dont le chiffre d’affaires progresse de 25 % par an, il semble ordinaire. Le ratio n’a pas changé. Le point de comparaison, si.
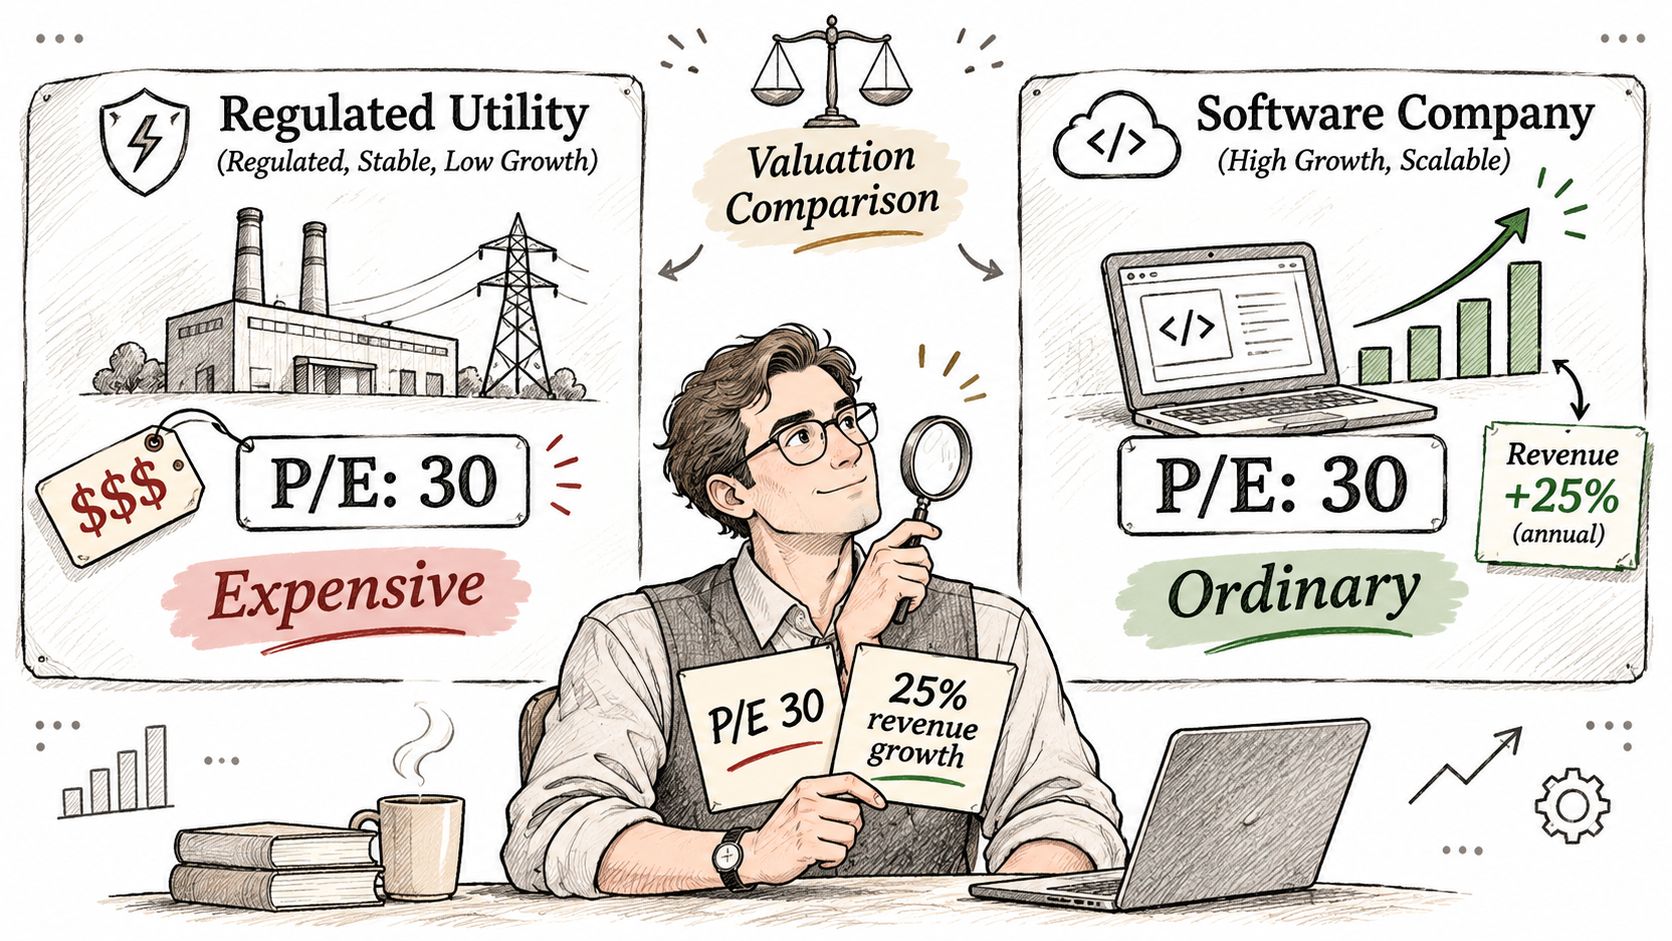
Placez donc un repère à côté de chaque ratio dans le classeur. Deux suffisent : la fourchette historique de l’entreprise sur cinq ans, qui indique si le niveau actuel est inhabituel pour elle, et deux ou trois concurrents directs mesurés à la même date, qui indiquent s’il est inhabituel dans le secteur. Des concurrents évalués à une autre date ne constituent pas une comparaison : ils reflètent un autre état du marché.
La tendance compte plus que le niveau
Un ratio d’endettement sur capitaux propres de 1,4 vous en dit moins qu’un ratio en hausse depuis quatre trimestres consécutifs. Le premier est un instantané. Le second révèle une entreprise qui modifie son financement. Ce changement se manifeste généralement dans les charges d’intérêts et la marge disponible avant de franchir les seuils des clauses financières, avant de se voir dans le cours de Bourse.
La qualité des bénéfices mérite le même examen. Un résultat dopé par une cession d’actif exceptionnelle rend le PER artificiellement attractif pendant un an. Des bénéfices ajustés qui excluent une charge supportée chaque année, comme des restructurations récurrentes ou des rémunérations en actions, produisent le même effet en permanence. Lisez le rapprochement entre les chiffres publiés et les chiffres ajustés dans le rapport financier, plutôt que de reprendre le résultat ajusté d’un flux de données.
Écrivez d’abord ce qui invaliderait votre analyse. Une phrase par indicateur pour préciser ce qui vous ferait changer d’avis. « Si la marge brute reste inférieure à 38 % pendant deux trimestres, l’argument sur le pouvoir de fixation des prix ne tient plus. » Une conclusion que vous ne pouvez pas remettre en question dans six mois n’était pas une conclusion, mais une impression.
La volatilité et la perte maximale décrivent le passé. Elles montrent comment l’action s’est comportée sur la période mesurée, mais renseignent peu sur l’avenir de l’entreprise. Utilisez-les pour dimensionner une position, pas pour prévoir un rendement.
Visualisez les tendances et créez un tableau de bord simple
Chaque graphique doit répondre à la question qui vous a conduit à ouvrir le classeur. Un graphique créé simplement pour remplir un espace sur le tableau de bord finit généralement par être supprimé dans le mois.
| Question | Graphique | Conseil de configuration |
|---|---|---|
| Comment le cours a-t-il évolué ? | Courbe | Tracez le cours de clôture et les moyennes à 50 et 200 jours sur le même axe |
| Quelle a été l’ampleur de la baisse ? | Graphique en aires | Représentez la baisse par rapport au plus haut atteint jusque-là |
| L’action a-t-elle été volatile ? | Courbe | Tracez la volatilité glissante sur 30 jours |
| Quelle entreprise est la moins chère ? | Graphique en barres | Comparez les PER ou les EV/EBITDA à la même date |
| La croissance justifie-t-elle la valorisation ? | Nuage de points | Placez le PER en regard de la croissance du chiffre d’affaires, avec un point par valeur |
Une courbe des cours de clôture accompagnée des moyennes mobiles à 50 et 200 jours indique la direction du cours et sa position par rapport à la tendance. Interprétez les croisements avec prudence : une moyenne à 50 jours qui passe sous celle à 200 jours décrit les derniers mois de cotation, pas le mois à venir.
Le graphique en aires des pertes depuis les sommets est la représentation la plus honnête du risque sur toute la page. Il montre l’ampleur de la baisse et le temps nécessaire au redressement, ce qu’un simple chiffre de volatilité ne peut pas exprimer.
Un seul jeu de graphiques pour toutes les valeurs
Créez une liste déroulante de symboles boursiers dans une cellule unique, puis pilotez tous les graphiques à partir de cette cellule avec des fonctions de recherche comme INDEX et MATCH ou XLOOKUP. Un seul jeu de graphiques sert alors à toutes les entreprises de la liste. Vous passez d’un concurrent à l’autre en une seconde, au lieu de maintenir une douzaine d’onglets de tableau de bord distincts. Les modèles gratuits, notamment la sélection de classeurs Excel de suivi boursier réunie par Finzer, montrent jusqu’où un simple tableau lié peut suffire avant qu’une solution sur mesure soit nécessaire.
Fixez l’axe pour les comparaisons : verrouillez l’échelle de l’axe vertical lorsque vous placez deux valeurs côte à côte. Avec une échelle automatique, une variation de 5 % peut sembler identique à une variation de 40 %.
Auditez le classeur avant de vous fier à un objectif de cours
Un objectif de cours est la dernière cellule d’une chaîne. Modifiez le nombre dilué d’actions dans l’onglet Données : la capitalisation change, puis la valeur d’entreprise, le ratio EV/EBITDA et la valeur par action. Oubliez une division d’action dans l’historique des cours, et tous les rendements, volatilités et pertes maximales calculés à partir de cette série seront faussés. Une seule donnée périmée atteint le résultat en traversant toutes les cellules intermédiaires.
Une revue systématique de 2021 présentée au Parlement britannique situait les taux d’erreur en modélisation financière à un niveau proche de ceux du développement logiciel, soit environ une erreur toutes les 20 opérations. Elle indiquait aussi que 59 % des formules erronées avaient au moins une cellule dépendante, avec une moyenne de 9,6 formules dépendantes par cellule erronée. Les taux d’erreur mesurés se situent autour de 0,8 % à 1,8 % des cellules contenant une formule. Cela paraît tolérable, jusqu’à ce que vous comptiez les cellules qui alimentent une valorisation. Avec des procédures d’audit renforcées, une synthèse des recherches sur les erreurs dans les tableurs a relevé des erreurs importantes dans 91 % des 55 feuilles de calcul examinées.
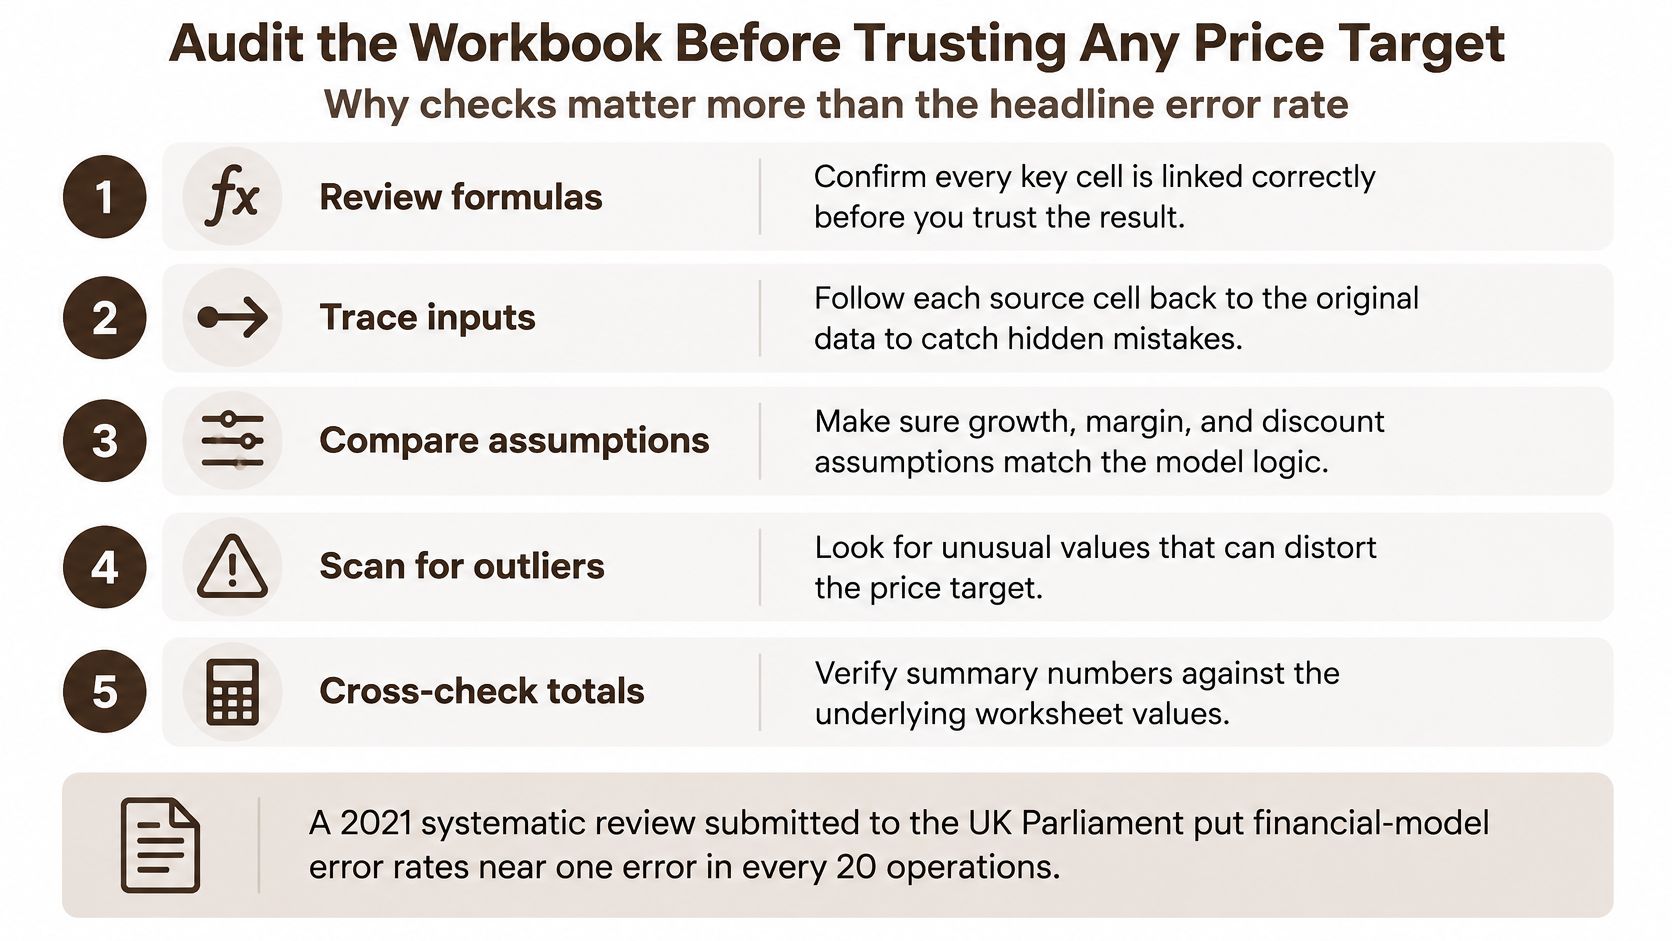
Classez les contrôles selon la portée des erreurs dans les calculs en aval :
- Remontez la chaîne depuis l’objectif de cours. Partez de la valeur par action et remontez jusqu’à la valeur des capitaux propres, la valeur d’entreprise, l’EBITDA, le chiffre d’affaires et les cours utilisés, en inspectant chaque cellule. Un nombre d’actions périmé ou une division non ajustée se trouve généralement au début de cette chaîne : c’est précisément pour cela que l’erreur atteint l’objectif final.
- Rapprochez les chiffres des états financiers. Vérifiez le chiffre d’affaires, le résultat net et le nombre dilué d’actions à la page du rapport indiquée dans Sources. Considérez tout écart comme une erreur jusqu’à preuve du contraire.
- Recalculez de manière indépendante. Reconstituez la valeur d’entreprise et la valeur par action dans un nouvel onglet, sans faire référence aux formules d’origine.
- Testez trois scénarios. Pessimiste, central et optimiste, en modifiant les hypothèses uniquement dans l’onglet Hypothèses, pour voir dans quelle mesure l’objectif varie.
- Testez le signal. Pour toute règle de trading, définissez-la avant de consulter les résultats, séparez les périodes d’apprentissage et de test, intégrez les frais de transaction et présentez la perte maximale ainsi que le rendement ajusté du risque à côté du taux de réussite.
- Validez l’importation des données. Les méthodes du guide de validation des données de Scrappey s’appliquent directement aux importations de cours et de rapports financiers, des contrôles de plage à la détection des doublons.
L’IA est utile comme second regard. Donnez-lui accès au classeur et au rapport financier ensemble, comme l’explique ce guide sur l’utilisation de l’IA pour l’analyse de données, puis demandez-lui quelles cellules ont changé après une publication de résultats ou quelles données n’ont aucune source renseignée.
Appliquez ensuite la règle qui clôt l’audit. Puisque les erreurs se propagent dans les cellules dépendantes, le critère d’acceptation est simple : aucun écart de rapprochement inexpliqué. Chaque différence entre le classeur et le rapport doit faire l’objet d’une explication écrite, aussi minime soit-elle, avant que l’objectif ne serve à une décision.
Vérifiez votre modèle à partir d’un rapport financier cette semaine
Choisissez une valeur et créez les cinq onglets dans une copie du classeur. Importez un an de cours quotidiens en suivant les étapes ci-dessus, puis calculez le rendement total, la volatilité annualisée, la perte maximale et le ratio EV/EBITDA pour cette année. Reprenezz dans le rapport annuel le chiffre d’affaires, le résultat net et le nombre dilué d’actions pour la même période, puis placez-les dans l’onglet Données. Notez la page du rapport et la date de récupération dans Sources.
Comparez ensuite les chiffres. Consignez chaque différence entre votre résultat et le rapport, aussi petite soit-elle, puis résolvez-la avant de poursuivre. Un nombre dilué d’actions erroné de 2 % entraîne une erreur de 2 % dans la capitalisation boursière, le ratio EV/EBITDA et la valeur par action, et vous suivra dans chaque scénario.
Formulez votre thèse en deux phrases. « Une croissance du chiffre d’affaires supérieure à 10 % fera suffisamment progresser l’EBITDA pour ramener le ratio EV/EBITDA sous sa moyenne sur cinq ans. » Précisez ensuite l’unique indicateur qui l’invaliderait et le seuil déclencheur, par exemple une marge d’EBITDA inférieure à 18 % pendant deux trimestres.
Confiez ensuite le classeur à une seconde personne et demandez-lui de reconstituer un résultat à partir des seuls onglets Données et Hypothèses. Notez toutes ses questions : chacune signale une étape que le classeur n’explique pas de lui-même. Si vous préférez partir de documents plutôt que d’un fichier vierge, notre outil d’analyse documentaire accepte le dépôt simultané de fichiers PDF, DOCX et XLSX et répond en s’appuyant sur l’ensemble. Vous pouvez ainsi soumettre le rapport financier, la note d’analyste et le classeur à un même lecteur.
La fiabilité de votre classeur dépend de l’audit que vous lui avez fait passer. BromeAI vous apporte un second regard capable d’examiner le rapport financier, la note de recherche et le modèle XLSX dans un même dossier, plutôt que dans trois onglets de navigateur. Importez le rapport annuel en PDF avec votre classeur et demandez quels postes divergent, quelles cellules ont changé après la publication des résultats et quelles hypothèses n’ont aucune source renseignée. Rendez-vous sur BromeAI pour effectuer cette vérification sur votre propre modèle cette semaine.